Featured Post

Apa sih Definisi Akuntansi?

Apa sih Definisi Akuntansi?? -   Banyak pakar ahli mengajukan pengertian tentang akuntansi yang berawal dari bahasa Inggris accountancy . Akuntansi …

Yang Menjadi Dasar dalam Akuntansi Persediaan

Sistem Informasi Akuntansi - Apa yang dimaksud dengn akuntansi persediaan dan bagaimana cara pencatatan akun persediaan tersebut?, dalam blog ini akan dibahas mengenai akun persediaan, simak dengan teliti pembahasannya berikut ini.

Contoh Soal Perhitungan Dasar Akuntansi Jurnal Penyesuaian Penyusutan Aktiva Tetap

Perhitungan Jurnal Penyesuaian Penyusutan Aktiva Tetap - Untuk lebih memudahkan dan memahami pencatatan akuntansi aktiva tetap, kami berikan contoh kasus pada PT.XYZ, simak ilustrasinya sebagai berikut :

Pada tanggal 1 Januari 2016, PT.XYZ membeli peralatan kaor seharga Rp.11.500.00,-. Kemudian peralatan yang dibeli tersebut memiliki estimasi umur mafaat selama 5 tahun, dan estimasi nilai residu (Residual Value) sebesar Rp.1500.000,-. Metode penyusutan aktiva tetap menggunaka metode garis lurus.

Untuk perhitungan penyusutan aktiva tetap pada kasus di atas maka perhitungannya sebagai berikut :


Harga perolehan aktiva tetap dikurangi – Nilai residu = Estimasi biaya depresiasi

11.500.000 – (1.500.000) = 10.000.000

- Umur manfaat aktiva tetap = 5
- Biaya depresiasi aktiva tetap per tahun = 10.000.000 / 5 = 2.000.000
- Biaya depresiasi aktiva tetap per bulan = 2.000.000 / 12 = 166.667

Adapun pencatatan transaksi jurnal bulanan atas aktiva tetap pada contoh soal di atas adalah :

Perkiraan                                                                            Debit                      Kredit

Beban Penyusutan Aktiva Tetap                                      166.667
Akumulasi Penyusutan Aktiva Tetap                                                               166.667

Pencatatan transaksi penyusutan aktiva tetap ini juga dapat dilakukan pada akhir periode.

Demikian Pembahasan mengenai Contoh Soal Perhitungan Jurnal Penyesuaian Penyusutan Aktiva Tetap, simak juga berbagai artikel akuntasi lainnya dalam blog Sistem Informasi Akuntansi ini. Terimakasih


Jenis-Jenis Jurnal Dalam Akuntansi

Jenis-Jenis Jurnal Dalam Akuntansi - Jurnal yang umumnya ada pada jurnal akuntasi yaitu seperti jurnal penjualan, seperti jurnal pembelian, juga jurnal penerimaan kas, atau jurnal pengeluaran kas dan jurnal umum. Berikut ini adalah Jenis-Jenis Jurnal Dalam Akuntansi : 

• Jurnal Penjualan merupakan jurnal yang khusus digunakan untuk mencatat transaksi-transaksi yang dilakukan secara kredit. Namun penjualan secara tunai biasanya tidak dimasukkan dalam jurnal ini karena dalam transaksi penjualan tunai terjadi penerimaan kas, jadi penjualan tunai biasanya dicatat dalam jurnal penerimaan kas.

• Jurnal Pembelian, memiliki fungsi sebagai tempat mencatat transaksi pembelian barang yang dilakukan secara kredit. Maka bukti transaksi yang menjadi sumber pencatatan dalam jurnal pembelian adalah faktur yang diterima dari pihak lain (faktur pembelian). Adanya pemindahbukuan data jurnal pembelian dan data buku jurnal khusus lainnya ke buku besar, akan dilakukan secara periodik, serta biasanya pada tiap akhir bulan .


• Jurnal Penerimaan Kas merupakan jurnal yang disediakan khusus untuk mencatat transaksi penerimaan kas. Demi menghemat waktu pencatatan, kemudian jurnal ini dirancang dengan meanyediakan sejumlah kolom dan hanya total setiap rupiah yang dibukukan kedalam buku besar.

• Jurnal pengeluaran kas adalah jurnal khusus untuk mencatat semua pengeluaran uang melalui kas.

• Jurnal Umum digunakan untuk mencatat penyesuaian pembukuan, untuk penutupan pembukuan, untuk koreksi dan transaksi-transaksi lainnya yang tidak dapat dicatat di dalam jurnal khusus.

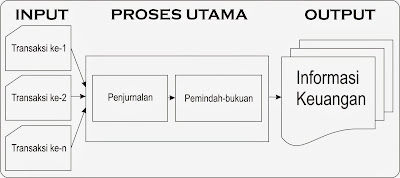
Setelah transaksi dimasukkan ke dalam jurnal-jurnal yang ada, lalu selanjutnya adalah memasukkan jurnal ke dalam buku besar secara berkala. Lantas hasil pemindahan ke dalam buku besar tersebut akan terlihat dari rangkuman neraca percobaan. Yang dimaksudkan Buku Besar adalah buku yang berisi semua rekening-rekening (kumpulan rekening) yang ada dalam laporan keuangan. Maka demikian adalah Jenis-Jenis Jurnal Dalam Akuntansi, simak berbagai artikel mengenai Sistem Informasi Akuntansi di blog ini. Terima kasih.

Penjelasan Format Neraca atau Balance Sheet Format

Penjelasan Format Neraca atau Balance Sheet Format - Penjelasan mengenai format neraca akan dijelaskan sebagaimana berikut ini. Silahkan disimak :


Format of Balance Sheet

Nama Perusahaan=======PT Sistem Informasi Akuntansi=========
Jenis Laporan==============NERACA===============
Tahun laporan===Untuk tahun yang berakhir 31 Desember 20A


P O S - P O S :

A K T I V A, semua aktiva yang dimiliki oleh perusahaan diurutkan dari atas ke bawah berdasarkan pada aspek likuiditasnya.

Aktiva Lancar, akun aktiva yang pemanfaatannya paling lama satu tahun.

Aktiva Lancar meliputi :

Kas, dana segar yang dimiliki perusahaan, berupa : uang tunai, deposito,tabungan dll

Surat Berharga, Efek-efek yang dibeli untuk dijual kembali, daripada uang menganggur lebih baik dibelikan saham atau surat berharga jangka pendek lainnya, dengan mendapatkan capital gain/loss.

Piutang Wesel/wesel tagih, Piutang perusahaan kepada pihak lain yang memiliki kepastian mengenai tanggal pelunasannya.

Piutang dagang/usaha, Piutang perusahaan kepada pihak lain yang diperoleh dari kegiatan penjualan.

Persediaan/Inventori, Persediaan barang yang masih ada pada saat tutup buku

Perlengkapan, Aktiva pendukung kegiatan perusahaan yang umur manfaatnya kurang dari satu tahun, misalnya : kertas, alat tulis, sparepart, komponen, dsb.

Beban yang dibayar dimuka, Biaya yang sudah dibayarkan dimuka tetapi belum menjadi beban. Pada akhir periode akuntansi akan dihitung kembali berapakah biaya tersebut yang sudah menjadi beban dengan membuat JURNAL PENYESUAIAN.

Aktiva Tidak Lancar, Aktiva yang dimiliki perusahaan yang pemanfaatannya melebihi satu tahun akuntansi.

Investasi, pembelian surat berharga untuk jangka panjang, dengan harapan mendapatkan imbalan berupa deviden.

Tanah, Satu-satunya aktiva tetap yang tidak dilakukan depresiasi atau penyusutan.

Gedung, bangunan kantor yang dimiliki oleh perusahaan, nilai perolehan gedung disusutkan selama umur manfaat.

Pabrik & Peralatan, semua alat-alat yang dimiliki oleh perusahaan untuk digunakan dalam kegiatan produksi

JUMLAH AKTIVA


PASSIVA, sisi passiva meliputi Utang dan Modal

Utang, semua utang, baik jangka pendek maupun jangka panjang

Utang Lancar : Utang yang jangka waktu jatuh temponya kurang dari satu tahun.

Utang Dagang/usaha, utang yang timbul karena adanya pembelian secara kredit

Utang gaji, gaji yang masih harus dibayar.

Utang wesel, uang wesel yang masih harus dilunasi

Utang Jangka Panjang, Utang yang jatuh temponya lebih dari satu tahun.

Utang Obligasi, utang obligasi yang jatuh temponya lebih dari satu tahun

Utang Hipotik, utang hipotik yang jatuh temponya lebih dari satu tahun

Modal Sendiri, seluruh kepemilikan modal

Modal, Bapak Resume, modal yang dimiliki oleh pemilik usaha, yaitu Bapak Resume.

JUMLAH PASSIVA

Demikian penjelasan singkatnya, semoga bermanfaat. Simak juga berbagai macam artikel lainnya di blog Sistem Informasi Akuntansi ini.
Bidang-Bidang Akuntansi


Bidang-Bidang Akuntansi - Didalam ilmu akuntansi telah berkembang bidang-bidang khusus dimana perkembangan tersebut disebabkan oleh meningkatnya jumlah dan ukuran perusahaan serta peraturan pemerintah. Adapun bidang-bidang akuntansi yang telah mengalami perkembangan antara lain sebagai berikut:

    Akuntansi Keuangan atau Financial atau General Accounting, adalah menyangkut pencatatan transaksi-transaksi suatu perusahaan dan penyusunan laporan berkala dimana laporan tersebut dapat memberikan informasi yang berguna bagi manajemen, para pemilik dan kreditor.

    Pemeriksaan Akuntansi atau Auditing,  merupakan suatu bidang yang menyangkut pemeriksaan laporan-laporan keuangan melalui catatan akuntansi secara bebas yaitu laporan keuangan tersebut diperiksa mengenai kejujuran dan kebenarannya.

    Akuntansi Manajemen atau Management Accounting, merupakan bidang akuntansi yang menggunakan baik data historis maupun data data taksiran dalam membantu manajemen untuk merencanakan operasi-operasi dimasa yang akan datang.

    Akuntansi Perpajakan atau Tax Accounting,  mencakup penyusunan laporan-laporan pajak dan pertimbangan tentang konsekuensi-konsekuensi dari transaksi-transaksi perusahaan yang akan terjadi.

    Akuntansi Budgeter atau Budgetary Accounting, merupakan bidang akuntansi yang merencanakan operasi-operasi keuangan (anggaran) untuk suatu periode dan memberikan perbandingan antara operasi-operasi yang sebenarnya dengan operasi yang direncanakan.

    Akuntansi untuk Organisasi Nirlaba atau Non profit Accounting, merupakan bidang yang mengkhususkan diri dalam pencatatan transaksi-transaksi perusahaan yang tidak mencari laba seperti organisasi keagamaan dan yayasan-yayasan sosial.

    Akuntansi Biaya atau Cost Accounting, merupakan bidanng yang menekankan penentuan dan pemakaian biaya serta pengendalian biaya tersebut yang pada umumnya terdapat dalam persahaan industri.

    Sistem Akuntansi atau Accounting System, meliputi semua tehnik, metode dan prosedur untuk mencatat dan mengolah data akuntansi dalam rangka memperoleh pengendalian intern yang baik, dimana pengendalian intern merupakan suatu sistem pengendalian yang diperoleh dengan adanya struktur organisasi yang memungkinkan adanya pembagian tugas dan sumber daya manusia yang cakap dan praktek-praktek yang sehat.

    Akuntansi Sosial atau Social Accounting, merupakan bidang yang terbaru dalam akuntansi dan yang paling sulit untuk diterangkan   secara singkat, kerena menyangkut dana-dana kesejahteraan masyarakat.


Demikian adalah penjelasan mengenai bidang-bidang akuntansi, semoga bisa bermanfaat.

BIDANG - BIDANG AKUNTANSI

Bidang – Bidang Akuntansi


Kecenderungan untuk spesialisai yang disebabkan perkembangan  perusahaan, timbulnya sistem perpajakan baru dan bertambahnya pengaturan-pengaturan oleh pemerintah terhadap kegiatan perusahaan, menyebabkan akuntansi memiliki berbagai bidang kekhususan (bidang akuntansi).


Bidang – bidang akuntansi diantaranya  adalah:


1.   Akuntansi Keuangan (Financial Accounting)


Bidang ini berkaitan dengan akuntansi  untuk suatu unit ekonomi secara keseluruhan. Bidang ini berhubungan dengan pelaporan keuangan untuk pihak-pihak di  luar perusahaan. Laporan yang dihasilkan bersifat serba guna  (general purpose). Akuntansi Keuangan adalah bidang Akuntansi yang kegiatannya meliputi pencatatan kegiatan finansial yang bertujuan untuk dapat menyajikan laporan keuangan yang meliputi neraca, laporan laba rugi dan laporan perubahan modal atau laporan laba ditahan selama jangka waktu tertentu. Laporan keuangan ini dapat dimanfaatkan oleh pihak- pihak yang membutuhkan sebagai informasi guna pengambilan keputusan dan kebijakan yang rasional dan relevan.


2.   Pemeriksaan Akuntansi (Auditing)


Pemeriksaan Akuntansi (auditing) adalah bidang Akuntansi yang melaksanakan kegiatan pemeriksaan terhadap hasil pencatatan dan laporan keuangan suatu badan, baik perusahaan maupun pemerintah. Bidang ini berhubungan dengan audit secara bebas  terhadap laporan yang dihasilkan oleh akuntansi keuangan.  Walaupun tujuan utama audit adalah agar informasi akuntansi  yang disajikan dapat dipercaya namun terdapat tujuan lainnya  seperti ketaatan terhadap kebijakan, prosedur serta menilai  efesiensi dan efektifitas suatu kegiatan. Konsep yang mendasari  auditing adalah objektifitas dan independensi dari pemeriksa serta kerahasiaan serta pengumpulan bukti-bukti yang cukup relevan.


3.   Akuntansi Manajemen (Management Accounting)


Akuntansi Manajemen adalah bidang Akuntansi yang bertujuan memberikan informasi kepada manajemen dalam menjalankan usahanya. Banyak hal yang terdapat dalam Akuntansi Biaya yang data-datanya dimanfaatkan oleh Akuntansi Manajemen. Jadi, meskipun kedua bidang akuntansi ini berbeda tujuannya, namun dalam pelaksanaannya dapat dilakukan secara bersamaan


Beberapa kegunaan akuntansi  manajemen adalah mengendalikan kegiatan perusahaan, memonitor arus kas, dan menilai alternatif dalam pengambilan keputusan. Pengendalian perusahaan melalui aktivitas yang dijalankan (activity based management) merupakan tren baru dalam akuntansi manajemen.


4.  Akuntansi Biaya (Cost Accounting)


Akuntansi Biaya adalah bidang Akuntansi yang mencatat dan menghitung serta menganaiisis data biaya pada perusahaan industri dalam usaha menentukan besalnya harga pokok produksi suatu barang atau produk. Untuk itu dengan Akuntansi Biaya akan didapatkan laporan harga untuk menyusun laporan keuangan.

Bidang ini menekankan pada penetapan dan kontrol atas biaya. Akuntansi biaya telah mengarahkan pada penetapan biaya berdasarkan aktivitas (activity based costing). Fungsi utama akuntansi biaya adalah mengumpulkan dan  menganalisis data mengenai biaya, baik biaya yang telah maupun yang akan terjadi.


5.  Akuntansi Perpajakan


Perpajakan adalah bidang Akuntansi yang menekankan pada masalah pajak yang harus dibayar oleh perusahaan atau perseorangan kepada pemerintah. Dalam perpajakan akan dibahas tentang hukum-hukum dan perhitungan-perhtiungannya dalam usaha menetapkan besamya pajak tersebut.


6.  Peranggaran (Budgeting) Peranggaran


adalah bidang Akuntansi yang melakukan kegiatannya dengan menyusun anggaran, baik pendapatan maupun biaya atas dasar. pedoman-pedoman tertentu maupun standar dari suatu badan. Anggaran merupakan pedoman bagi perusahaan, perorangan atau pemerintah dalam melakukan kegiatan finansialnya di masa yang akan datang.


Bidang ini berhubungan dengan penyusunan rencana keuangan mengenai kegiatan perusahaan untuk jangka waktu tertentu di masa datang serta analisis dan pengawasannya. Anggaran adalah sarana untuk menjabarkan tujuan perusahaan. Anggaran berisi rencana kegiatan yang akan dilaksanakan serta nilai uangnya di masa datang.


7.  Akuntansi Pemerintahan (Governmental Accounting)


Akuntansi Pemerintahan adalah bidang Akuntansi Keuangan yang diterapkan di lembaga pemerintahan. Akuntansi Pemerintahan ini bertujuan untuk menyajikan laporan keuangan, pengendalian dan pengawasan keuangan pemerintah/negara. Akuntansi pemerintahan diharapkan dapat mengatur administrasi keuangan negara dengan baik’


Bidang ini mengkhususkan diri dalam pencatatan dan pelaporan transaksi-transaksi di badan pemerintahan. Akuntansi pemerintahan menyediakan laporan akuntansi tentang aspek kepengurusan dari administrasi keuangan negara.


8. Sistem Akuntansi (Accounting System) Sistem Akuntansi


adalah bidang Akuntansi yang melaksanakan kegiatan dengan merancang cara melakukan pencatatan akuntansi supaya aman, efektif dan efisien, mulai dari mengorganisir dokumen, formulir-formulir dan menyusun prosedur pencatatannya.


sumber:
ilmu akuntansi