Featured Post

Apa sih Definisi Akuntansi?

Apa sih Definisi Akuntansi?? -   Banyak pakar ahli mengajukan pengertian tentang akuntansi yang berawal dari bahasa Inggris accountancy . Akuntansi …

Peranan desain jaringan di dalam rantai pasokan dan Faktor yang mempengaruhi keputusan desain jaringan


Keputusan desain jaringan rantai pasokan meliputi penugasan peran fasilitas, lokasi pemrosesan (manufacturing), penyimpanan, dan transportasi yang berhubungan dengan fasilitas, dan alokasi kapasitas dan pasar pada masing-masing fasilitas. Keputusan desain jaringan rantai pasokan dikelompokkan menjadi:
  1. Peran fasilitas
  2. Lokasi fasilitas
  3. Alokasi kapasitas
  4. Alokasi pasar dan penawaran
Keputusan desain jaringan memiliki dampak yang signifikan terhadap kinerja karena keputusan ini menentukan susunan dari rantai pasokan dan seperangkat hambatan yang menyertainya dalam pemicu rantai pasokan lainnya juga dapat digunakan untuk mengurangi biaya rantai pasokan atau untuk meningkatkan daya merespon. Seluruh keputusan desain jaringan ini berdampak pada masing-masing lainnya dan harus menjadi pertimbangan.
  • Keputusan-keputusan mengenai peran fasilitas itu penting karena keputusan tersebut menentukan kefleksibelan rantai pasokan dalam perubahannya untuk mempertemukan penawaran.
  • Keputusan lokasi fasilitas memiliki dampak jangka panjang dalam kinerja rantai pasokan karena sangatlah mahal dalam menghentikan fasilitas atau memindahkan ke lokasi yang berbeda. Keputusan lokasi yang tepat dapat membantu rantai pasokan untuk lebih merespon agar berbiaya rendah.
  • Keputusan alokasi kapasitas juga memiliki dampak yang signifikan terhadap kinerja rantai pasokan. Mengingat alokasi kapasitas dapat dirubah dengan lebih mudah dibanding lokasi, keputusan kapasitas cenderung tetap pada beberapa tahun. Mengalokasikan terlalu banyak fasilitas tidak menghasilkan banyak kegunaan, hal ini memyebabkan berbiaya tinggi.
  • Alokasi sumber permintaan dan pasar pada fasilitas juga memiliki dampak yang signifikan terhadap kinerja rantai pasokan karena berdampak pada total produksi, persediaan, dan biaya transportasi yang terjadi pada rantai pasokan untuk kepuasan permintaan pelanggan. Keputusan ini seharusnya dipertimbangkan sehingga alokasi dapat dirubah seperti keadaan pasar atau perubahan kapasitas pabrik.
Faktor yang mempengaruhi keputusan desain jaringan
Berikut ini merupakan macam-macam faktor yang mempengaruhi keputusan desain jaringan dalam rantai pasokan.

1. Faktor strategik
Sebuah strategi bersaing perusahaan memiliki dampak yang signifikan pada keputusan jaringan desain dalam rantai pasokan. Perusahaan yang berfokus pada cost leadership akan berusaha untuk menemukan atau menciptakan biaya yang paling rendah untuk fasilitas-fasilitas manufakturingnya. Perusahaan yang berfokus pada tingkat kecepatan merespon cenderung untuk menempatkan fasilitas yang tertutup pada pasar dan mungkin memilih lokasi yang berbiaya tinggi jika pilihan tersebut memenuhi perusahaan untuk memberi reaksi secara cepat pada perubahan pasar yang diperlukan. Jaringan rantai pasokan global dapat mendukung tujuan strategik perusahaan dengan peranan fasilitas yang berbeda di tempat yang berbeda pula.

2. Faktor tehnologi
Karakteristik yang terdapat pada tehnologi produksi memiliki dampak yang signifikan terhadap keputusan jaringan desain. Jika tehnologi produksi menampilkan economies of scale yang signifikan, sedikit lokasi yang berkapasitas tinggi akan lebih efektif. Berbeda halnya dengan fasilitas yang berbiaya tetap yang lebih rendah, banyak fasilitas-fasilitas local yang dipersiapkan karena ini akan membantu biaya transportasi yang lebih rendah. Fleksibilitas dalam tehnologi produksi berdampak pad tingkat konsolidasi yang dapat dicapai oleh jaringan.

3. Faktor makroekonomi
Faktor-faktor ini meliputi pajak, bea cukai, tingkat kurs, dan faktor ekonomi lainnya yang tidak ada dalam diri perusahaan tersebut. Faktor ini memiliki dampak yang signifikan terhadap kesuksesan atau kegagalan dari jaringan rantai pasokan.

4. Faktor politik
Stabilitas politik dalam suatu negara merupakan hal yang sangat dipertimbangkan karena memiliki dampak yang signifikan terhadap peranan dalam pilihan lokasi. Perusahaan lebih memilih untuk menempatkan fasilitas pada lokasi atau Negara yang memiliki tingkat stabilitas yang memberikan kejelasan dalam hal aturan-aturan perdagangan dan kepemilikan.

5. Faktor infrastruktur
Keberadaan infrastruktur yang baik merupakan prasyarat yang penting dalam mengalokasikan fasilitas pada area tertentu. Infrastruktur yang jelek akan semakin menambah biaya bisnis.

6. Faktor kompetitif
Perusahaan harus mempertimbangkan strategi, ukuran, dan lokasi pesaing saat merancang jaringan rantai pasokannya. Pembuatan keputusan penting perusahaan adalah saat menetapkan fasilitas perusahaan tersebut agar tidak dapat diakses oleh pesaing atau dengan kata lain jauh dari pesaing.

7. Waktu respon pelanggan dan kehadiran lokal
Perusahaan yang memiliki target pelanggan yang dapat merespon dalam waktu yang cepat harus menempatkan fasilitas yang tertutup bagi pelanggan tersebut. Jika perusahaan mengirimkan produknya kepada pelanggan, itu berarti bahwa transportasi haruslah sedikit dibangun dan tetap meningkatkan waktu respon yang singkat. Pilihan ini berakibat meningkatnya atau bertambahnya biaya transportasi. Lebih lanjut, banyak situasi yang menghendaki fasilitas-fasilitas tersebut bagi para pelanggan.

8. Biaya logistik dan fasilitas
Biaya logistik dan fasilitas yang terjadi dalam rantai pasokan dapat mengalami perubahan seperti jumlah fasilitas, lokasi dan alokasi kapasitas. Perusahaan harus mempertimbangkan, persediaan, transportasi dan biaya fasilitas saat perusahaan tersebut merancang jaringan rantai pasokan. Semakin meningkatnya biaya persediaan dan fasilitas, maka semakin besar pula jumlah fasilitas yang digunakan dalam rantai pasokan. Semakin kecil biaya transportasi, maka jumlah fasilitas semakin besar. Jika jumlah fasilitas bertambah pada suatu titik dimana dalam perjalanan economis of scale hilang, maka biaya transportasi bertambah. Jumlah total logistik adalah seluruh persediaan, transportasi dan biaya fasilitas.

Kerangka dalam keputusan desain jaringan
Keberhasilan dalam merancang jaringan rantai pasokan akan memaksimumkan keuntungan perusahaan saat permintaan kebutuhan pelanggan terpuaskan dan memiliki daya respon. Keputusan desain jaringan dibuat dalam empat tahap:

  1. Menetapkan rancangan atau strategi rantai pasokan. Tujuan dari tahap ini adalah untuk menetapkan rancangan rantai pasokan yang besar. Ini termasuk pula menentukan tahap-tahap dalam rantai pasokan dan tiap-tiap fungsi rantai pasokan yang akan digunakan.
  2. Menetapkan susunan fasilitas regional. Tujuan dari tahap ini adalah mengidentifikasi wilayah dimana akan diletakkan, aturan-aturan yang berlaku, dan kapasitasnya.
  3. Memilih seperangkat tempat potensial yang diinginkan. Tujuan dari tahap tiga adalah memilih seperangkat tempat potensial yang diinginkan dalam tiap-tiap wilayah dimana fasilitas tersebut akan diletakkan. Tempat harus dipilih berdasarkan pada analisis yang tersedia dalam infrastuktur untuk mendukung metodologi produksi yang diinginkan.
  4. Pemilihan lokasi. Tujuan dari tahap ini adalah untuk memilih lokasi yang tepat dan lokasi kapasitas untuk masing-masing fasilitas. Perhatian dibatasi pada tempat potensial yang diinginkan yang telah dipilih pada tahap tiga.
Model lokasi fasilitas dan alokasi kapasitas
Keberhasilan manajer dalam menetapkan fasilitas dan mengalokasikan kapasitas seharusnya dioptimalkan pada sseluruh profitabilitas dari hasil jaringan rantai pasokan saat meningkatkan daya merespon yang tepat pada pelanggan. Manajer harus mempertimbangkan banyak trade-off selama perancangan jaringan. Manajer menggunakan model desain jaringan dalam dua keadaan yang berbeda, yaitu:
  1. Model yang digunakan untuk memutuskan lokasi dimana fasilitas akan didirikan dan kapasitas yang ada pada tiap-tiap fasilitas. Manajer harus membuat keputusan berdasarkan waktu yang akan datang dimana lokasi dan kapasitas tidak dapat dirubah.
  2. Model yang digunakan untuk menentukan permintaan langsung atas ketersediaan fasilitas dan mengidentifikasi jalan sepanjang produk akan dilewatkan. Manajer harus mempertimbangkan keputusannya pada dasar seperti permintaan harga, perubahan kurs dan perubahan bea cukai.


Referensi :
Chopra, Sunil & Peter Meindl. 2007. Supply Chain Management: Strategy, Planning & Operations, 3rd Edition. Pearson Prentice Hall.

Bagaimana pendapatan diukur dan diakui?


Utama dalam akuntansi untuk pendapatan adalah menentukan saat pengakuan pendapatan.  Pada prinsip pengakuan pendapatan (revenue recognation principle), umumnya pendapatan diakui pada saat (1) direalisasikan atau dapat direalisasikan dan (2) dihasilkan (earned).  Maksud dari pernyataan tersebut adalah bahwa:

  1. Pendapatan dianggap direalisasikan apabila barang dan jasa, barang dagangan, atau harta lain ditukar dengan kas atau klaim atas kas; Pendapatan dianggap dapat direalisasikan apabila aktiva yang diterima dalam pertukaran segera dapat konversi (siap ditukar) menjadi kas atau klaim atas kas dengan jumlah yang diketahui;
  2. Pendapatan dianggap dihasilkan (earned) apabila entitas bersangkutan pada hakikatnya telah menyelesaikan apa yang seharusnya dilakukan untuk mendapat hak atas manfaat yang dimiliki oleh pendapatan itu, yakni apabila proses menghasilkan laba telah selesai atau sebenarnya telah selesai.


Empat transaksi pendapatan telah diakui sesuai dengan prinsip di atas, yaitu :

  1. Pendapatan dari penjualan produk diakui pada tanggal penjualan, yang biasanya diinterpretasikan sebagai tanggal penyerahan pada pelanggan.
  2. Pendapatan dari pemberian jasa diakui ketika jasa diakui ketika jasa-jasa itu telah dilaksanakan dan dapat ditagih.
  3. Pendapatan dari mengizinkan pihak lain untuk menggunakan aktiva perusahaan seperti bunga, sewa dan royalti diakui sesuai dengan berlakunya waktu atau ketika aktiva itu digunakan.
  4. Pendapatan dari pelepasan aktiva selain produk diakui pada tanggal penjualan.

Pengukuran pendapatan menurut Ikatan Akuntan Indonesia (IAI) adalah diukur dengan nilai wajar imbalan yang diterima atau yang dapat diterima.

Menurut Pernyataan Standar Akuntansi Keuangan (PSAK) No. 23 tentang pendapatan menyatakan bahwa pendapatan timbul dari peristiwa ekonomi berikut ini : (1) Penjualan barang; (2) Penjualan jasa; (3) Penggunaan aktiva perusahaan oleh pihak-pihak lain yang menghasilkan bunga, royalty, dan deviden.

Pendapatan dari penjualan barang harus diakui jika :

  1. Perusahaan telah memindahkan resiko secara signifikan dan telah memindahkan manfaat kepemilikan barang kepada pembeli;
  2. Perusahaan tidak lagi mengelola atau melakukan pengendalian efektif atas barang yang dijual;
  3. Jumlah pendapatan tersebut dapat diukur dengan andal;
  4. Besar kemungkinan manfaat ekonomi yang dihubungkan dengan transaksi akan mengalir kepada perusahaan tersebut; dan
  5. Biaya yang terjadi dan akan terjadi sehubungan dengan transaksi dapat diukur dengan andal.

Pendapatan yang berhubungan dengan transaksi penjualan jasa yang dapat diestimasi dengan andal (bebas dari pengertian yang menyesatkan, kesalahan material, dan dapat diandalkan pemakaiannya sebagai pemakaian yang tuluis dan jujur dari yang seharusnya disajikan atau yang secara wajar diharapkan dapat disajikan) harus diakui dengan acuan pada tingkat penyelesaian dari transaksi pada tanggal neraca.

Suatu transaksi dapat diestimasi dengan andal jika :

  1. Besar kemungkinan manfaat ekonomi sehubungan dengan transaksi tersebut akan diperoleh perusahaan;
  2. Tingkat penyelesaian dari suatu transaksi dari tanggal neraca dapat diukur dengan andal;
  3. Jumlah pendapatan dapat diukur secara andal;
  4. Biaya yang terjadi untuk transaksi tersebut dan biaya untuk penyelesaian transaksi tersebut dapat diukur dengan andal.

Bila transaksi yang meliputi penjualan jasa tidak dapat diestimasi dengan andal, pendapatan yang diakui hanya berkaitan dengan beban yang telah diakui yang dapat diperoleh kembali.

Pendapatan yang timbul dari penggunaan aktiva perusahaan oleh pihak-pihak lain yang menghasilkan bunga, royalty, dan dividen harus diakui atas dasar :

  1. Bunga harus diakui atas dasar proporsi waktu yang memperhitungkan hasil efektif aktiva tersebut;
  2. Royalty harus diakui atas dasar akrual sesuai dengan substansi perjanjian yang relevan; dan
  3. Dalam metode biaya (cost method), dividen tunai diakui bila hak pemegang saham untuk menerima pembayaran ditetapkan.

Pengakuan atas dasar tersebut dilakukan bila :
 (1) besar kemungkinan manfaat ekonomi sehubungan dengan transaksi tersebut akan diperoleh perusahaan; dan
 (2) jumlah pendapatan dapat diukur secara andal.

Namun bila ketidakpastian timbul tentang kolektibilitas sebesar jumlah yang telah masuk dalam pendapatan, jumlah yang tidak dapat ditagih, atau jumlah pemulihannya atau pengembaliannya tidak lagi besar kemungkinan, diakui sebgai beban, dari pada penyesuaian jumlah pendapatan yang diakui semula.

Semua pernyataan di atas mengurai sifat konseptual dari pendapatan dan merupakan dasar akuntansi untuk transaksi pendapatan.  Dalam praktik-praktik pengakuan pendapatan, adakalanya pendapatan diakui pada saat lain dalam proses menghasilkan laba, yang sebagian besar diakibatkan oleh (1) keinginan untuk mengakui lebih awal (recognize earlier) jika terdapat tingkat kepastian yang tinggi mengenai jumlah pendapatan yang dihasilkan dan (2) keinginan untuk menangguhkan pengakuan pendapatan jika tingkat ketidakpastian mengenai jumlah pendapatan atau biaya cukup tinggi, atau jiak penjulan bukan merupakan penyelesaian yang substansial dari proses menghasilkan laba.

Pengakuan pendapatan yang sering dilakukan perusahaan menurut Kieso, dkk (2002:5) terdiri dari : 
(1) Pengakuan pendapatan pada saat penjualan (penyerahan);
(2) Pengakuan pendapatan sebelum penyerahan;
(3) Pengakuan pendapatan setelah penyerahan;
(4) Pengakuan pendapatan untuk transaksi penjualan khusus – waralaba dan konsinyasi.  Berikut penjelasan dari keempat pengakuan pendapat di atas :

1. Pengakuan pendapatan pada saat penjualan (penyerahan)  
Pendapatan dari aktivitas pabrikasi serta penjualan umumnya diakui pada saat penjualan (point of sell) yang biasanya berarti terjadi penyerahan.  Namun timbul masalah dalam pelaksanaannya yang disebabkan oleh tiga situasi yaitu :
a) Penjualan dengan Perjanjian Beli Kembali
Dalam situasi ini, hak milik legal telah berpindah pada pembeli namun resiko kepemilikan tetap berada pada penjual.  Untuk itu jika terjadi perjanjian beli kembali dengan harga tertntu dan harga tersebut dapat menutupi semua biaya persediaan ditambah biaya kepemilikan yang terkait, maka persediaan dan kewajiban yang terkait itu tetap ada dalam pembukuan penjualan dengan kata lain tidak terjadi penjualan.

b) Penjualan dengan hak retur
Perlakuan akuntansi untuk situasi seperti ini sebenarnya normal, namun jika tingkat retur tinggi maka perlu dilakukan penundaan pelaporan penjualan sampai hak retur habis masa berlakunya.  Untuk itu terdapat tiga metode pengakuan pendapatan alternative jika penjual mengalami situasi ini yaitu : (1) Tidak mencatat penjualan sampai seluruh hak retur habis masa berlakunya; (2) Mencatat penjualan, tetapi mengurangi penjualan dengan estimasi retur dimasa depan; dan (3) Mencatat penjualan serta memperhitungkan retur pada saat terjadi.

Jika terjadi penjualan dengan hak retur maka pendapatan dari transaksi penjualan diakui pada saat penjualan jika memenuhi keenam kondisi sebagai berikut : (1) Harga penjual kepada pembeli relatif tetap (fixed) atau dapat ditentukan pada tanggal penjualan; (2) Pembeli sudah membayar penjual, atau pembeli berkewajiban untuk membayar penjual, dan kewajiban itu tidak bergantung pada penjualan kembali produk tersebut; (3) Kewajiban pembeli pada penjual tidak akan berubah apabila terjadi pencurian atau kerusakan atau rusaknya fisik produk; (4) Pembeli yang memperoleh produk untuk dijual kembali memiliki substansi ekonomi yang terpisah dari yang diberikan oleh penjual; (5) Penjual tidak memiliki kewajiban yang signifikan atas kinerja masa depan yang secara langsung menyebabkan penjualan kembali produk itu oleh pembeli; dan (6) Jumlah retur dimasa depan dapat diestimasi secara layak.

Jika pendapatan penjualan dan harga pokok penjualan tidak diakui karena keenam kondisi tidak dipenuhi harus diakui ketika hak retur secara substansial telah habis masa berlakunya atau kemudian keenam kondisi ini dapat dipenuhi.

c)    Trade Loading
Trade Loading dan Channel Stuffing merupakan praktik yang gila; licik; dan tidak ekonomis; melalui praktik ini pabrikan membujuk (dengan penjualan, laba, dan pangsa pasar yang sebenarnya tidak mereka miliki) pelanggan mereka untuk membeli produk dari pada yang bisa mereka jual kembali atau dengan kata lain mencatat pembukuan hari ini untuk pendapatan yang akan datang.

2. Pengakuan pendapatan sebelum penyerahan  
Contoh yang paling konkrit dari pengakuan pendapatan sebelum penyerahan adalah ”akuntansi kontrak konstruksi jangka panjang”.  Kontrak jangka panjang sering kali menetapkan bahwa penjual (kontraktor) dapat menagih pembeli pada selang waktu ketika berbagai tahap  dari proyek yang telah dicapai.  Terdapat dua metode akuntansi untuk kontrak kontruksi jangka panjang yang diakui oleh profesi akuntansi, yaitu :

a)    Metode persentase penyelesaian
Pendapatan dan laba kotor  diakui setiap periode berdasarkan kemajuan proses kontruksi, yaitu persentase penyelesaian.
Metode ini digunakan hanya jika estimasi kemajuan kearah penyelesaian, pendapatan, serta biaya secara layak dapat dipercaya, dan memenuhi syarat-syarat  berikut : (1) Kontrak itu secara jelas menetapkan hak-hak yang dapat dipaksakan pemberlakuannya mengenai barang atau jasa yang diberikan dan diterima oleh pihak yang terlibat dalam kontrak, imbalan yang akan dipertukarkan, serta cara dan cara penyelesaian; (2) Pembeli dapat diharapkan untuk memenuhi semua kewajiban dalam kontrak; dan (3) Kontraktor dapat diharapkan untuk melaksanakan kewajiban kontraktual tersebut.

b)    Metode kontrak selesai
Pendapatan dan laba kotor hanya diakui pada saat kontrak diselesaikan.
Metode ini hanya digunakan (1) Jika suatu entitas terutama memiliki kontrak jangka pendek, atau (2) Jika syarat-syarat untuk menggunakan metode persentase penyelesaian tidak dapat terpenuhi, atau (3) Jika terdapat bahaya yang melekat dalam kontrak  itu di luar resiko bisnis normal dan berulang.

3. Pengakuan pendapatan setelah penyerahan
Dalam beberapa kasus, hasil penagihan atas harga jual tidak dapat dipastikan secara layak sehingga pengakuan pendapatan akan ditangguhkan.  Ada dua metode yang dapat digunakan dalam menagguhkan pengakuan pendapatan sampai kas diterima, yaitu : (1) Metode akuntansi penjualan cicilan dan (2) Metode pemulihan biaya.

a)    Metode akuntansi penjualan cicilan (installment sales method)   
Dalam metode akuntansi penjualan cicilan mengakui laba dalam periode penagihan bukan dalam periode penjualan.  Metode akuntansi penjualan cicilan dibenarkan atas dasar bahwa jika tidak ada pendekatan yang layak untuk mengestimasi tingkat ketertagihan, pendapatan tidak boleh diakui sampai kas berhasil ditagih.

b)    Metode pemulihan biaya (cost recovery method)
Dalam metode pemulihan biaya, tidak ada laba yang diakui sampai pembayaran kas oleh pembeli melebihi harga pokok barang dagang yang dijual bagi penjual.  Setelah seluruh biaya dipulihkan, setiap penagihan kas tambahan dimasukkan dalam laba.  Laporan laba rugi untuk periode penjualan melaporkan pendapatan penjualan, harga pokok penjualan, serta laba kotor baik jumlah yang diakui selama periode berjalan maupun jumlah yang ditangguhkan.  Laba kotor yang ditangguhkan dikurangkan dari piutang terkait dengan neraca.  Laporan laba rugi selanjutnya melaporkan laba kotor sebagai pos pendapatan terpisah apabila laba kotor diakui pada saat dihasilkan.

Dalam beberapa situasi kas diterima sebelum penyerahan atau pengalihan properti dan dicatat sebagai simpanan karena transaksi penjualan tersebut belum selesai.  Cara ini disebut metode simpanan (deposit method).  Menurut metode ini penjualan melaporkan kas yang diterima dari pembeli sebagai uang tanggungan atas kontrak dan mengklasifikasikannya dalam neraca.  Selain itu, penjual juga mencatat beban penyusutan sebagai biaya periode untuk properti tersebut. Menurut metode ini tidak ada pendapatan atau laba yang harus diakui sampai penjualan selesai.  Pada saat itu akun simpanan ditutup dan salah satu metode pengakuan pendapatan diatas diterapkan.

4. Pengakuan pendapatan untuk transaksi penjualan khusus

a)    Waralaba
 Peruasahaan waralaba memperoleh pendapatan dari sumber-sumber berikut, yaitu : (1) dari penjualan waralaba awal dan aktiva atas jasa terakit; dan (2) dari iuran (fee) berkesinambungan yang didasarkan pada pengoperasian waralaba. Franchisor adalah pihak yang memberikan hak bisnis dalam waralaba, dan franchisee adalah pihak yang megoperasikan bisnis warlaba.

Dalam perjanjian waralaba iuran awal dicatat sebagai pendapatan hanya bila dan ketika franchisor melaksanakan pelaksanaan substansial jasa yang wajib ia laksanakan dan penagihan iuran dapat dipastikan secara layak.  Iuran waralaba yang berkesinambungan diakui sebagai pendapatan saat dihasilkan dan dapat ditagih dari franchisee.

b)    Konsinyasi
Dalam perjanjian konsinyasi,  Consignor (pabrikan) mengirim barang dagang kepada Consignee (dealer) yang bertindak sebagai agen yang menerima barang dagang dan setuju untuk menjual dan menjaga barang tersebut.  Kas yang diterima dari pelanggan dikirim kepada consignor setelah dikurangi komisi penjualan dan semua beban yang dapat dikenakan.

Pendapatan hanya diakui setelah consignor menerima pemberitahuan penjualan dan pengiriman kas dari consignee.


sumber:ilmuekonomi


MAKALAH SISTEM INFORMASI AKUNTANSI

MAKALAH SISTEM INFORMASI AKUNTANSI
Sistem Informasi Akuntansi adalah suatu komponen organisasi yang mengumpulkan, mengklasifikasikan, mengolah, menganalisa dan mengkomunikasikan informasi finansial dan pengambilan keputusan yang relevan bagi pihak luar perusahaan dan pihak ekstern.

DOWNLOAD DISINI 

Teori Perilaku Konsumen dan Penjabarannya

Sistem Informasi Akuntansi - Teori Perilaku Konsumen
Teori Perilaku Konsumen - Alasan mengapa seseorang membeli produk tertentu atau alasan mengapa membeli pada penjual tertentu merupakan faktor yang sangat penting bagi sebuah perusahaan dalam menentukan desain produk, berdasarkan harga atau saluran distribusi, dan program promosi yang efektif, serta beberapa aspek lain dari program pemasaran suatu perusahaan

Adapun berikut kami jabarkan beberapa Teori Perilaku konsumen, sebagai berikut :

Teori Ekonomi Mikro Pada Perilaku Konsumen

Didalam teori ini beranggapan bahwa setiap konsumen akan berusaha mendapatkan kepuasan yang maksimal. Bahwa mereka akan berupaya dan berusaha meneruskan pembeliannya terhadap suatu produk apabila memperoleh kepuasan dari produk yang sudah dikonsumsinya, jadi di mana kepuasan ini sebanding atau lebih besar daripada marginal utility yang telah diturunkan dari pengeluaran yang sama untuk beberapa produk yang lain.

Teori Psikologis Pada Perilaku Konsumen

Menurut teori ini mendasarkan diri pada faktor-faktor psikologis individu yang dipengaruhi oleh kekuatan-kekuatan lingkungan. Jadi bidang psikologis ini sangat kompleks dalam menganalisa perilaku konsumen, karena proses mental tidak dapat diamati secara langsung.

Teori Antropologis Pada Perilaku Konsumen

Sementara dalam teori ini juga menekankan perilaku pembelian dari suatu kelompok masyarakat yang ruang lingkupnya sangat luas, misalnya seperti kebudayaan, atau kelas-kelas sosial dan sebagainya.

Demikian adalah Teori Perilaku Konsumen simak juga berbagai macam artikel lainnya di blog Sistem Informasi Akuntansi ini.

Apa sih Definisi Akuntansi?

Apa sih Definisi Akuntansi?? - Banyak pakar ahli mengajukan pengertian tentang akuntansi yang berawal dari bahasa Inggris accountancy. Akuntansi didefinisikan sebagai berikut ( Warsono, Darmawan dan Ridha, 2008):

“Akuntansi adalah proses sistematis untuk mengolah transaksi menjadi informasi keuangan yang bermanfaat bagi para penggunanya.”


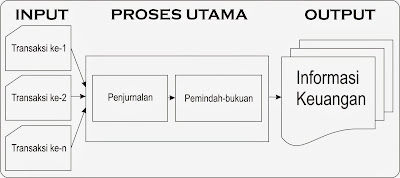
Akuntansi terbagi dari 3 (tiga) komponen utama, yaitu:


  • Input (masukan) :Yaitu transaksi, Berupa peristiwa bisnis yang bersifat keuangan.
  • Proses (prosedur) : meliputi berbagai fungsi berawal dari pengidentifikasian transaksi kemudian sampai dengan penyajian Informasi Keuangan. Proses utama dalam akuntansi adalah pencatatan yang terdiri dari 2 (dua) fungsi, yaitu pemindah-bukuan dan penjurnalan.
  • Output (keluaran) : yaitu berupa informasi keuangan. Salah satu output akuntansi yang umum dikenal adalah laporan keuangan atau financial statements yang terdiri dari laporan laba/rugi, laporan perubahan ekuitas, neraca dan laporan arus kas.

Definisi Akuntansi dan Flowchart Akuntansi

Siapa yang menggunakan Informasi Akuntansi??  antara lain terdiri dari:


  • Pemilik,
  • Kreditor (pemberi pinjaman)
  • Manajer,
  • Pemerintah,
  • Karyawan,
  • Serikat pekerja (labor union),
  • Pelanggan,
  • Pemasok/rekanan, dll.

Para pemakai memanfaatkan Informasi Akuntansi untuk memenuhi berbagai jenis kepentingan. Contohnya, Pemilik memerlukan Informasi Akuntansi untuk menilai perkembangan modal awal yang disetorkan, Kreditor memerlukan informasi akuntansi untuk menilai kemampuan perusahaan dapat melunasi pinjaman, dan Manajer memerlukan akuntansi untuk mengetahui prestasi kerjanya.

Demikian materi Akuntansi Ini disampaikan, Mudah mudahan dapat dipahami dengan baik, terimakasih untuk anda yang telah mengunjungi blog kami Sistem Informasi Akuntansi

Bagaimana Cara yang Tepat Riset Konsumen Untuk Memulai Bisnis?

Bagaimana Cara Riset Konsumen Untuk Memulai Bisnis?

Sistem Informasi Akuntansi,- Bagaimana Cara Riset Konsumen Untuk Memulai Bisnis? pada kesempatan ini penulis akan menshare bagaimana cara meriset konsumen untuk mengawali tahapan bisnis yang akan dijalankan, ini merupakan komponen yang terpenting sebelum memulai usaha, karena tanpa adanya rangkaian ini dalam bisnis anda dirasa percuma, karena kita tidak akan mengetahui konsumen yang akan kita sasar, langsung saja pembahasannya anda bisa simak di sini

Bidang riset konsumen berkembang sebagai perluasan bidang riset pemasaran untuk memungkinkan para pemasar meramalkan bagaimana konsumen akan bereaksi di pasar dan memahami alasan-alasan mereka dalam mengambil keputusan untuk membeli. Hasil-hasil riset pasar dan riset konsumen digunakan untuk memperbaiki pengambilan keputusan manajerial.

PARADIGMA RISET PEMASARAN
Para peneliti konsumen periode pertama hanya sedikit memikirkan pengaruh suasana hati (mood), emosi, atau situasi terhadap kepuasan konsumen. Mereka percaya bahwa pemasaran hanya merupakan ilmu ekonomi terapan, dan para konsumen adalah pengambil keputusan yang rasional, yang secara obyektif menilai barang dan jasa yang tersedia bagi mereka dan hanya memilih yang memberikan manfaat (kepuasan) tertinggi dengan harga terendah.
Pada tahun 1939, seorang psikoanalis dari Wina yang bernama Ernest Ditcher mulai memakai teknik psikoanalis Freud untuk menyingkap motivasi yang tersembunyi pada diri konsumen. Pada akhir tahun 1950-an, metodologi risetnya yang disebut riset motivasi pada dasarnya merupakan pendekatan kualitatif, dipakai secara luas oleh para riset konsumen. Para peneliti konsumen sekarang ini menggunakan dua macam metodologiriset yang berbeda untuk mempelajari perilaku konsumen yaitu dengan riset kuantitatif dan riset kualitatif.

RISET KUANTITATIF
Riset kuantitatif bersifat deskriptif dan digunakan untuk memahami pengaruh berbagai masukan promosi terhadap konsumen, sehingga memungkinkan para pemasar “meramalkan” perilaku konsumen. Pendekatan riset ini dikenal sebagai positivisme dan para penelitinya dikenal sebagai positivis. Metode riset yang digunakan terdiri dari eksperimen, teknik survey, dan observasi. Hasil-hasilnya bersifat deskriptif, empiris, dan jika diambil secara acak (dengan menggunakan sampel probabilitas) dapat digeneralisasikan ke populasi yang lebih besar.

RISET KUALITATIF
Metode riset kualitatif terdiri dari wawancara yang mendalam, kelompok-kelompok fokus, analisis kiasan, riset kolase, dan teknik proyeksi. Teknik ini dilakukan melalui analisis pewawncara yang sangat terlatih dan cenderung bersifat subyektif. Hasil-hasilnya tidak dapat digeneralisasikan pada populasi yang lebih luas karena jumlah sampelnya sedikit. Teknik ini biasanya digunakan untuk memperoleh berbagai gagasan baru untuk kampanye promosi.

MENGGABUNGKAN HASIL-HASIL RISET KUALITATIF DAN KUANTITATIF
Beberapa pemasar menggunakan gabungan riset kuantitati dan kualitatif untuk membantu membantu mengambil keputusan pemasarantrategis karena terbatasnya hasil riset kualitatif. Hasil riset kualitatif digunakan untuk menemukan berbagai gagasan baru dan untuk mengembangkan strategi promosi, sedangkan hasil riset kuantitatif digunakan untuk meramalkan reaksi konsumen terhadap berbagai input promosi.
Gagasan yang berasal dari riset kualitatif terkadang diuji secara empiris dan menjadi dasar bagi perancangan studi kuantitatif. Hasil penggabungan memungkinkan para pemasar untuk merancang berbagai strategi pemasaran yang lebih berarti dan lebih efisien yang bertujuan memperoleh laba maupun nirlaba. Kedunya juga membarikan dasar yang lebih kuat untuk keputusan kebijakan public.

PROSES RISET KONSUMEN
Langkah utama dalam proses riset konsumen meliputi:

I. MENENTUKAN TUJUAN RISET
Langkah pertama dalam proses riset konsumen adalah menentukan dengan teliti tujuan studi. Merupakan hal penting bagi manajer pemasaran dan peneliti untuk menyepakati dari awal maksud dan tujuan studi untuk menjamin agar rancangan riset itu tepat. Tujuan yang dipertimbangkan secara teliti membantu menemukan jenis dan mutu informasi yang dibutuhkan.

II. MENGUMPULKAN DAN MENGEVALUASI DATA SEKUNDER
Informasi data sekunder adalah setiap data yang pada awalnya dihasilkan untuk tujuan tertentu yang berbeda dengan tujuan riset sekarang. Informasi ini meliputi hasil riset yang didasarkan pada penelitian yang dilakukan begbagai organisasi luar, data yang dihasilkan di dalam untuk studi sebelumnya, dan bahkan informasi pelanggan yang dikumpulkan oleh bagian penjualan atau bagian kredit perusahaan.

III. MERANCANG STUDI RISET PRIMER
Pendekatan untuk tiap-tiap jenis riset berbed dari sudut metode pengumpulan data , rancangan sampel, dan macam alat pengumpulan data yang digunakan, sehingga tiap-tiap pendekatan riset dibahas secara terpisah.

Rancangan Penelitian Kuantitatif
Rancangan studi riset kuantitatif meliputi metode pengumpulan data, rancangan sampel, dan pembuatan alat pengumpulan data (misalnya kuesioner).
  • Metode Pengumpulan Data
Ada tiga cara pokok untuk mengumpulkan data:
  1. Penelitian Observasi, merupakan metode riset konsumen yang penting, untuk memperoleh pemahaman yang mendalam mengenai hubungan antara orang dan produk dengan memperhatikan mereka selama proses membeli dan menggunakan produk. Penelitian observasi juga dipakai secara luas untuk memahami proses pembelian dan konsumsi.
  2. Eksperimentasi, Eksperimen terkontrol menjamin bahwa setiap perbedaan hasil peubah tak bebas (dependent variable) disebabkan oleh perlakuan yang berbeda terhadap variable yang sedang dipelajari dan bukan oleh faktor-faktor luar.
  3. Survei, dapat dilakukan melalui beberapa cara antara lain: (a) Survei wawancara perorangan, (b) Survei melalui telepon, (c) Survei melalui pos.
  • Instrument Pengumpulan Data
Instrumen pengumpulan data meliputi kuesioner, daftar pertanyaan pandangan pribadi, skala sikap dan untuk data kualitatif, pedoman diskusi. Instrumen pengumpulan data biasanya diuji terlebih dahulu dan di “debugged” untuk menjamin validitas dan realibilitas suatu riset. Studi dikatakan mempunyai validitas jika benar-benar mengumpulkan datayang tepat dan dibutuhkan untuk menjawab pertanyaan atau tujuan yang dinyatakan pada tahap pertama dalam proses riset. Studi dikatakan mempunyai reliabilitas jika pertanyaan sama, yang dinyatakan kepada sampel yang serupa, menghasilkan kesimpulan yang sama.

Rancangan Penelitian Kualitatif
Dalam memilih format riset yang tepat untuk studi kualitatif, maka harus dipertimbangkan tujuan studi dan jenis data yang diperlukan. Metode riset yang digunakan mungkin berbeda komposisinya, tetapi semuanya mempunyai akar dari psikoanalitis dan aspek klinis ilmu psikologi, dan menekankan pada tipe pertanyaan terbuka dan jawaban bebas.
  • Metode Pengumpulan Data
Pilihan teknik pengumpulan data untuk studi kualitatif meliputi wawancara yang mendalam, kelompok fokus, teknik proyeksi, dan analisi kiasan.
  • Penentuan Sampel
Sebuah komponen terpadu dalam rancangan riset adalah rencana penentuan sampel. Jumlah sampel tergantung pada besarnya anggaran maupun tingkat kepercayaan yang diinginkan pelaku pasar dari hasil risetnya. Semakin banyak sampel, semakin besar kemungkinan jawaban akan mencerminkan keseluruhan populasi yang sedang dipelajari. Jika semua hasil riset dapat diproyeksikan ke keseluruhan populasi, maka harus dipilih sampel probabilitas. Namun, jika dianggap sudah memadai (bersifat mewakili), maka sampel nonprobabilitas dapat dipilih.

IV. PENGUMPULAN DATA PRIMER
Studi kualitatif biasanya memerlukan para pakar ilmu pengetahuan sosial yang sangat terlatih untuk mengumpulkan data. Studi kuantitatif biasanya memerlukan staf lapangan yang dipekerjakan dan dilatih langsung oleh peneliti dalam melakukan wawancara di lapangan. Semua kuesioner yang sudah diisi di tinjau secara teratur ketika studi riset berlangsung untuk memastikan bahwa jawaban yang tercatat jelas, lengkap, dan dapat dibaca.

V. ANALISIS DATA
Pada riset kualitatif, moderator atau pelaksana tes biasanya menganalisis semua jawaban yang diterima. Pada riset kuantitatif , peneliti mengawasi analisis tersebut. Semua jawaban terbuka diubah menjadi kode dan diukur (skor numeric), kemudian ditabulasikan dan dianalisis dengan menggunakan program yang menghubungkan data menurut berbagai variable yang dipilih dan mengelompokkan data menurut demografis yang dipilih.

VI. PERSIAPAN LAPORAN HASIL RISET
Pada riset kualitatif maupun kuantitatif, laporan riset memuat juga kesimpulan singkat mengenai hasil-hasil riset. Isi laporan memuat uraian lengkap mengenai metodologi yang digunakan, untuk riset kuantitatif juga memuat berbagai table dan grafik untuk mendukung hasil risetnya.

MENYELENGGARAKAN STUDI RISET
Dalam merancang studi riset, para peneliti menyesuaikan proses riset dengan kebutuhan khusus dari penelitian.

Demikian Pembahasan mengenai Bagaimana Cara Riset Konsumen Untuk Memulai Bisnis? , simak pembahasan yang lainnya di blog Sistem Informasi Akuntansi, Semoga bermanfaat.

Daftar Pustaka:
Schiffman, L.G., & Kanuk, L.L. 2007. Consumer Behaviour, 9th ed. New Jersey, Pearson Prentice Hall.

Sistem Informasi Akuntansi - Neraca Saldo (Dasar-Dasar Akuntansi)

Sistem Informasi Akuntansi - Neraca Saldo (Dasar-Dasar Akuntansi)

Sistem Informasi Akuntansi.- Pada kesempatan ini saya dalam blog ini akan menjelaskan dasar-dasar akuntansi yaitu mengenai Neraca Saldo, Pengertian Neraca Saldo, Fungsi Neraca Saldo, kemudian Bentuk Neraca Saldo itu sendiri, simak selanjutnya pada penjabaran berikut ini :

Dasar-Dasar Akuntansi - Ayat Jurnal Penyesuaian


Setelah sekian lama saya tidak menulis materi tentang akuntansi pada blog SISTEM INFORMASI AKUNTANSI ini akhirnya pada kesempatan ini saya diberikan kesempatan kembali untuk menulis materi mengenai Ayat Jurnal Penyusuaian sering disebut AJP materi ini termasuk kedalam Dasar-Dasar Akuntansi, oke silahkan simak uraian mengenai AJP ini.

A. PENGERTIAN AYAT JURNAL PENYUSUAIAN

Ayat Jurnal penyesuaian adalah jurnal yang dibuat untuk menyesuaikan saldo rekening-rekening ke saldo yang sebenarnya sampai dengan periode akuntansi, atau untuk memisahkan antara pendapatan dan beban dari suatu periode dengan periode yang lain.

 B. REKENING YANG HARUS DISESUAIKAN

Saldo rekening yang perlu disesuaikan adalah :

 
  1. Penyusutan/depresiasi aset tetap
    Seluruh aset tetap kecuali tanah yang dimiliki perusahaan harus disusutkan/didepresiasi. Terdapat beberapa metode untuk menyusutkan aset tetap, salah satunya adalah metode garis lurus.

     
    Contoh :
    Sebuah mobil seharga Rp 90.000.000,- diperkirakan umur ekonomisnya adalah 10 tahun, apabila disusutkan menggunakan metode garis lurus maka beban depresiasinya per tahun adalah:
        
    90.000.000 = Rp 9.000.000; per tahun
         10
    
Jurnal untuk mencatat beban depresiasi tersebut adalah:
    
Tanggal 
Rekening & Keterangan 
Ref 
Debet 
Kredit 
31-12-02 
Beban depresiasi
Akumulasi depresiasi kendaraan
(mencatat depresiasi kendaraan)
9.000.000 

9.000.000


  1. Beban dibayar di muka
    Contoh :
    Perusahaan membayar asuransi sebesar Rp 750.000 untuk masa 3 tahun yaitu tahun 2002 s/d 2004. Pada saat membayar perusahaan menggunakan pendekatan beban.

     
    Jurnal penyesuaiannya adalah sebagai berikut:

     
Tanggal 
Rekening & Keterangan
Ref 
Debet 
Kredit 
31-12-2002 
Asuransi Dibayar di muka
Beban Asuransi 

- 
500.000

500.000 


  1. Beban yang masih harus dibayar
Contoh :
Suatu perusahaan belum membayar gaji karyawan sebesar Rp 500.000;

 
Jurnal penyesuaiannya adalah sebagai berikut:

 
Tanggal 
Rekening & Keterangan 
Ref 
Debet 
Kredit 
31-12-2002 
Beban Gaji
Hutang Gaji 

- 
500.000

500.000


  1. Pendapatan diterima di muka
Contoh :
Tanggal 31 Desember 2002 sebuah hotel menerima pembayaran dari tamu hotel sebesar Rp 750.000 untuk 5 hari. Hotel menggunakan pendekatan pendapatan.

 
Jurnal penyesuainnya adalah sebagai berikut:

 
Tanggal 
Rekening & Keterangan 
Ref 
Debet 
Kredit 
31-12-2002 
Pendapatan
Pendapatan diterima dimuka 

- 
600.000

600.000 

 
  1. Piutang Pendapatan
Contoh :
    Tanggal 31 Desember 2002 sebuah hotel belum menerima pembayaran sewa kamar sebesar Rp 500.000; karena pembayaran baru dilakukan pada saat check out..

 
    Jurnal penyesuainnya adalah sebagai berikut:
Tanggal 
Rekening & Keterangan 
Ref 
Debet 
Kredit
31-12-2002 
Piutang Pendapatan
Pendapatan  

- 
500.000

500.000 

 
Latihan 13

 
Buatlah jurnal penyesuaian berdasarkan data-data sebagai berikut:
  1. Perlengkapan yang digunakan pada tahun ini adalah sebesar Rp.500.000;
  2. Gaji karyawan yang masih harus dibayar oleh perusahaan sebesar Rp.1.000.000;
  3. Perusahaan telah menyelesaikan pekerjaan jasa foto copy sebesar Rp.750.000; tetapi belum diterima pembayarannya.
  4. Perusahaan membayar sewa gedung kantor untuk 2 tahun ini sebesar Rp 10.000.000;

 
Jawab :
Jurnal penyesuaiannya adalah sebagai berikut:

 
JURNAL PENYESUAIAN

 
Tanggal 
Rekening & Keterangan 
Ref 
Debet 
Kredit 


Demikian Pembahasan mengenai  Dasar-Dasar Akuntansi - Ayat Jurnal Penyesuaian , simak pembahasan yang lainnya di blog Sistem Informasi Akuntansi, Semoga bermanfaat.

DASAR DASAR AKUNTANSI - AKUNTANSI KAS


Sistem Informasi Akuntansi - kali ini kita akan membahas Dasar-Dasar akuntansi menngenai Akuntansi Kas, simak penjelasannya dibawah ini :

PENGERTIAN KAS
Kas adalah harta yang dapat digunakan untuk membayar kegiatan operasional perusahaan atau dapat digunakan untuk membayar kewajiban saat ini. Wujud dari kas dpat berupa uang kertas/logam, simpanan bank yang sewaktu-waktu dapat ditarik, dana kas kecil, cek, bilyet giro, dsb. Item yang tidak dapat dikatakan kas adalah cek mundur, cek yang tidak cukup dananya/not sufficient fund (NSF) check, saldo dana yang kegunaannya dibatasi, saldo rekening koran yang diblokir.

Dasar-Dasar Akuntansi - Jurnal Penutup dan Jurnal Pembalik


Sistem Informasi Akuntansi - kali ini kita akan membahas Dasar-Dasar akuntansi menngenai Jurnal penutup dan Jurnal Pembalik, simak penjelasannya dibawah ini :

Jurnal Penutup - adalah ayat jurnal yang dibuat pada akhir periode akuntansi untuk menutup rekening-rekening nominal/sementara. Akibat penutupan ini maka rekening–rekening ini pada awal periode akuntansi saldonya nol.
Terdapat 4 (empat) jurnal penutup yang harus dibuat yaitu:
  1. Menutup rekening Pendapatan
Rekening
Debet
Kredit
Pendapatan
Ikhtisar Rugi/Laba
xxx

xxx

  1. Menutup rekening Beban
Rekening
Debet
Kredit
Ikhtisar Rugi/Laba
Beban
xxx

xxx

  1. Menutup rekening Ikhtisar Rugi/Laba
Rekening
Debet
Kredit
Ikhtisar Rugi/Laba
Modal
xxx

xxx


  1. Menutup rekening Prive
Rekening
Debet
Kredit
Modal
Prive
xxx

xxx

Contoh Soal Jurnal Penutup

Berikut adalah data laporan Rugi laba suatu perusahaan:
Pendapatan…………………………………………………….
Beban telepon……………………………………………
Beban asuransi……………………………………………
Beban depresiasi……………………………………………
Beban gaji..……………………………………………………
Rp. 12.900.000,-
Rp. 1.000.000,-
Rp. 250.000,-
Rp. 9.000.000,-
Rp. 2.000.000,-
Jurnal penutup yang harus dibuat pada akhir periode akuntansi adalah sebagai berikut:

JURNAL PENUTUP
Rekening
Debet
Kredit
Menutup Pendapatan:

Pendapatan
Ikhtisar Rugi/Laba


12.900.000


12.900.000

Menutup Beban:

Ikhtisar Rugi/Laba
Beban telepon
Beban asuransi
Beban depresiasi
Beban gaji


12.250.000


1.000.000
250.000
9.000.000
2.000.000
Menutup Ikhtisar Rugi/Laba:

Ikhtisar Rugi/Laba
Modal


650.000


650.000


Reversing Entries (Jurnal balik) - Jurnal balik adalah jurnal yang dibuat pada awal periode sebagai kebalikan dari sebagian jurnal penyesuaian pada akhir periode sebelumnya. Jurnal ini bersifat opsional namun jika dilakukan memberikan manfaat. Tidak semua ayat jurnal penyesuaian dilakukan reversing entries. Jurnal penyesuian yang dibalik adalah:
  1. Hutang biaya
  2. Piutang Pendapatan
  3. Pendapatan Diterima Dimuka jika digunakan pendekatan pendapatan
  4. Biaya Dibayar Dimuka jika digunakan pendekatan beban (biaya)

Untuk memudahkan pemahaman, berikut ini disajikan ikhtisarnya saja sebagai berikut:

No.
Jenis AJP
Ayat Jurnal Penyesuaian
Jurnal Balik
1.
Hutang Biaya
Biaya Gaji
Hutang Gaji
100

100
Hutang Gaji
Biaya Gaji
100

100
2.
Piutang Bunga
Piutang Bunga
Pendapatan Bunga
150

150
Pendapatan Bunga
Piutang Bunga
150

150
3.
Pendapatan Diterima Dimuka
Pendapatan Tiket
Pendapatan Tiket DD
200

200
Pendapatan Tiket DD
Pendapatan Tiket
200

200
4.
Biaya Dibayar Dimuka
Sewa Dibayar Dimuka
Beban Sewa
900

900
Beban Sewa
Sewa Dibayar Dimuka
900

900

Demikian Pembahasan mengenai Dasar-Dasar Akuntansi - Jurnal Penutup dan Jurnal Pembalik, simak pembahasan yang lainnya di blog Sistem Informasi Akuntansi, Semoga bermanfaat.