Featured Post

Apa sih Definisi Akuntansi?

Apa sih Definisi Akuntansi?? -   Banyak pakar ahli mengajukan pengertian tentang akuntansi yang berawal dari bahasa Inggris accountancy . Akuntansi …

PEMBENTUKAN DAN PENGUBAHAN SIKAP KONSUMEN

Sikap merupakan kecenderungan yang dipelajari untuk berperilaku dengan cara yang tetap menyenangkan atau tidak menyenangkan terhadap suatu obyek tertentu (misalnya suatu kategori produk, jasa, iklan, situs Web, atau toko ritel). Setiap unsur dalam definisi ini sangat penting untuk memahami mengapa dan bagaimana sikap terkait dalam perilaku konsumen dan pemasaran.

“Obyek” Sikap
Kata “obyek” mengenai sikap yang berorientasi pada konsumen harus ditafsirkan secara luas meliputi konsep yang berhubungan dengan konsumsi dan pemasaran khusus, seperti produk, golongan produk, jasa, kepemilikan, penggunaan produk, iklan, situs internet, harga, medium, atau pedagang ritel.

Sikap Adalah Kecenderungan Yang Dipelajari
Sikap mempunyai kualitas memotivasi, yaitu dapat mendorong konsumen ke arah perilaku tertentu atau menarik konsumen dari perilaku tertentu.

Sikap Mempunyai Konsistensi
Karakteristik lain dari sikap adalah bahwa sikap relative konsisten dengan perilaku yang dicerminkannya. Tetapi, walaupun mempunyai konsistensi, sikap tidak selalu harus permanen artinya sikap dapat berubah.

Sikap Terjadi Dalam Situasi Tertentu
Situasi adalah berbagai peristiwa atau keadaan yang, pada tahap dan waktu tertentu, mempengaruhi hubungan antara sikap dan perilaku. Situasi tertentu dapat menyebabkan para konsumen berperilaku dengan cara yang kelihatannya tidak konsisten dengan sikap mereka.

BERBAGAI MODEL STRUKTUR SIKAP
Yang sangat penting dalam memahami peran sikap dalam perilaku konsumen adalah pengertian mengenai struktur dan komposisi sikap. Terdapat empat kategori besar model sikap, yaitu:

A. Model Sikap Tiga Komponen
Sikap ini terdiri dari tiga komponen utama, yaitu:
  1. Komponen Kognitif, adalah pengetahuan dan persepsi yang diperoleh berdasarkan kombinasi pengalaman langsung dengan obyek sikap dan informasi yang berkaitan dari berbagai sumber. Pengetahuan ini dan persepsi yang ditimbulkannya biasanya mengambil bentuk kepercayaan, yaitu bahwa obyek sikap mempunyai berbagai sifat dan perilaku tertentu akan menimbulkan hasil-hasil tertentu.
  2. Komponen Afektif, merupakan emosi atau perasaan konsumen mengenai produk atau merk tertentu. Emosi dan perasaan ini sering dianggap oleh para peneliti konsumen sangat evaluative sifatnya, yaitu mencakup penilaian seseorang terhadap obyek sikap secara langsung dan menyeluruh.
  3. Komponen Konatif, berhubungan dengan kemungkinan atau kecenderungan bahwa individu akan melakukan tindakan khusus atau berperilaku dengan cara tertentu terhadap obyek sikap tertentu. Menurut beberapa penafsiran komponen konatif mungkin mencakup perilaku sesungguhnya itu sendiri, dalam riset pemasaran dan konsumen komponen ini sering dianggap sebagai pernyataan maksud konsumen untuk membeli.
B. Model Sikap Multi Sifat
Secara singkat terdapat tiga model dalam model sikap sikap multi sifat, yaitu:
  1. Model sikap terhadap obyek, sikap merupakan fungsi evaluasi atas keyakinan yang product-specific dan evaluasi.
  2. Model sikap terhadap perilaku, sikap untuk berperilaku atau bertindak berkenaan dengan suatu obyek, daripada sikap terhadap obyek itu sendiri.
  3. Teori model tindakan yang beralasan, sebuah model sikap yang komprehensif dan integrative.
C. Teori Usaha Mengkonsumsi
Suatu teori sikap yang dirancang untuk menjelaskan berbagai kasus di mana tindakan atau outcome tidak pasti, tetapi sebaliknya merefleksikan usaha konsumen untuk mengkonsumsi merupakan (atau membeli).

D. Model Sikap terhadap Iklan
Suatu model yang menyatakan bahwa seorang konsumen membentuk berbagai perasaan (affects) dan penilaian (cognitions) sebagai hasil dari eksposur terhadap suatu iklan, di mana sebaliknya mempengaruhi sikap konsumen terhadap iklan dan sikap terhadap merek.

PEMBENTUKAN SIKAP
Pembentukan sikap terbagi menjadi tiga bidang, yaitu
  1. Bagaimana sikap dipelajari, berbagai teori pembelajaran memberikan pandangan yang unik mengenai bagaimana sikap terbentuk.
  2. Sumber-sumber yang mempengaruhi pembentukan sikap, pembentukan sikap dipermudah oleh pengalaman pribadi langsung dan dipengaruhi oleh berbagai gagasan dan pengalaman teman-teman maupun pengaruh anggota keluarga dan keterbukaan terhadap media massa.
  3. Faktor-faktor kepribadian, kepribadian individu memainkan peranan penting dalam pembentukan sifat.
PERUBAHAN SIKAP
Perubahan dipengaruhi oleh berbagai pengalaman pribadi dan informasi yang diperoleh dari berbagai sumber perorangan dan umum. Kepribadian konsumen sendiri mempengaruhi penerimaan maupun kecepatan perubahan sikap.

Strategi-Strategi Perubahan Sikap
  1. Merubah fungsi motivasional dasar
  2. Mengasosiasikan produk dengan suatu kelompok atau peristiwa yang dikagumi
  3. Mengatasi dua sikap yang bertentangan
  4. Merubah komponen-komponen dari model multiatribut
  5. Merubah keyakinan tentang merek-merek pesaing
Empat Fungsi Dasar Sikap
  1. Fungsi manfaat (utilitarian)
  2. Fungsi pembelaan ego (defensif ego)
  3. Fungsi pernyataan nilai (value-expressive)
  4. Fungsi pengetahuan
Elaboration Likelihood Model (ELM)
Suatu teori yang menyatakan bahwa tingkat keterlibatan seseorang selama pemrosesan pesan merupakan suatu faktor kritikal dalam menentukan rute persuasi yang bisa efektif.

PERILAKU DAPAT MENDAHULUI ATAU MENGIKUTI PEMBENTUKAN SIFAT

Teori Disonansi Kognitif

Menyatakan bahwa ketidak-nyamanan (discomfort) atau disonansi terjadi pada saat seorang konsumen menghadapi pemikiran yang bertentangan tentang suatu keyakinan atau suatu obyek sikap.

Postpurchase Dissonance
Disonansi kognitif yang terjadi setelah seorang konsumen membuat suatu komitmen pembelian. Konsumen mengatasi disonansi ini melalui berbagai macam strategi yang dirancang untuk mengkonfirmasikan kearifan (wisdom) atas pilihan mereka.

Teori Atribusi
Suatu teori tentang bagaimana orang menempatkan korban atas peristiwa dan membentuk atau merubah sikap mereka sebagai suatu outcome atas penilaian perilaku mereka sendiri atau orang lain.

Teori Kepemilikan Sifat Tertentu (Attribution Theory)
Teori ini menggambarkan pembentukan dan pengubahan sikap sebagai hasil perkembangan pemikiran orang mengenai perilaku (persepsi-diri) dan pengalaman mereka sendiri.

  • Teori Persepsi-Diri, suatu teori yang menyatakan bahwa konsumen mengembangkan sikap dengan merefleksikan pada perilaku mereka sendiri.
  • Kepemilikan Sifat Terhadap Orang Lain
  • Kepemilikan Sifat Terhadap Barang
  • Bagaimana Kita Menguji Kepemilikan Sifat Kita
Atribusi Defensif
Suatu teori yang menyatakan bahwa konsumen kemungkinan akan menerima pujian atas hasil yang memuaskan (internal attribution) dan akan menyalahkan orang lain atau produk untuk suatu kegagalan (external attribution).

Kriteria Untuk Atribusi Kausal
  1. Distinctiveness
  2. Konsistesi dari waktu ke waktu
  3. Consistency Over Modality
  4. Konsensus


Referensi:
Schiffman, L.G., & Kanuk, L.L. 2007. Consumer Behaviour, 9th ed. New Jersey, Pearson Prentice Hall.


STRUKTUR HUTANG DALAM AKUNTANSI

Struktur hutang menjelaskan suatu komposisi jangka waktu hutang yang dipergunakan oleh perusahaan, baik jangka pendek, menengah, ataupun jangka panjang, dan dipengaruhi oleh besar kecilnya hutang tersebut

Macam-macam hutang antara lain:
  1. Hutang Jangka Pendek
  2. Hutang Jangka Menengah
  3. Hutang Jangka Panjang

Hutang Jangka Pendek

Sumber pendanaan Hutang jangka pendek dikelompokkan menjadi
:
  1. Variable Keputusan Pasif, jumlah sumber dana tersebut akan tergantung pada keputusan aspek yang lainnya sesuai dengan aktivitas perusahaan. Misalnya: pembelian bahan baku secara kredit, rekening-rekening accruals.
  2. Variable Keputusan Aktif, perusahaan harus secara aktif mencari dan mendapatkan sumber dana dan dalam memperolehnya harus mempunyai perjanjian-perjanjian formal kepada Kreditor. Misalnya: hutang Bank.
Hutang Jangka Menengah
Pada jenis hutang ini biasanya pembayaran hutang dilunasi pada saat aktiva yang dibiayai dengan hutang tersebut tidak lagi diperlukan. Akan tetapi, pembayaran biasanya juga dilakukan secara berkala.
Manfaat hutang ini yaitu bahwa hutang tersebut dapat disesuaikan dengan kesediaan arus kas dalam melunasi hutang tersebut.

Hutang Jangka Panjang
Pada umumnya hutang jangka panjang mempunyai waktu sekitar lebih dari 5 tahun, bahkan ada yang beranggapan bahwa hutang ini mempunyai jangka waktu 10 tahun.
Hutang jangka panjang mempunyai kaitan dengan struktur modal. Apabila perusahaan meminjam dana dan mengembalikannya dalam jangka waktu yang relatif lama maka pinjaman/ hutang tersebut akan menjadi bagian dari struktur modal perusahaan.

Perbandingan antara hutang jangka panjang yang bersifat pinjaman dan modal sendiri biasanya didefinisikan sebagai modal.
Hutang jangka panjang juga terbentuk akibat diperpanjangnya pinjaman/ hutang jangka pendek maupun hutang jangka menengah, hal itu dilihat atas dasar waktu pembayaran hutang tersebut.
Jenis-jenis hutang jangka panjang antara lain:
  1. Obligasi
  2. Hipotik
  3. Kredit Investasi
Pertimbangan Dalam Keputusan Hutang
Semakin lama pinjaman/ hutang maka semakin aman perusahaan karena semakin kecil menanggung resiko kebangkrutan, akan tetapi biaya bunganya semakin besar.
Semakin besar kemungkinan dalam memperpanjang jangka waktu hutang, maka semakin besar biaya perpanjangan yang harus dikeluarkan dan kemungkinan akan menanggung resiko kebangkrutan.

Struktur Jangka Waktu Pendanaan
Pendekatan Hedging
Adalah strategi pembiayaan setiap aktiva dengan jangka yang kurang lebih sama dengan jangka waktu perputaran aktiva tersebut menjadi kas. Pendekatan ini berdasar pada matching principle yang menyatakan bahwa sumber dana hendaknya disesuaikan dengan berapa lama dana tersebut diperlukan.

Kesimpulan
Pendanaan perusahaan didapat dari pinjaman/hutang baik dalam jangka waktu pendek, menengah, maupun dalam jangka waktu yang panjang. Hal itu juga tergantung dari besar kecilnya aktivitas perusahaan. Pertimbangan yang diambil untuk melakukan hutang tidak hanya berlandaskan kebutuhan perusahaan saja, akan tetapi harus berlandaskan juga resiko kerugian atau kebangkrutan yang akan dialami setelah melakukan hutang.

BUKU PEMBANTU, BUKU BESAR, REKENING

BUKU PEMBANTU, BUKU BESAR, DAN REKENING

Buku pembantu merupakan catatan akuntansi akhir (boof of final entry) dalam sistem akuntansi pokok.
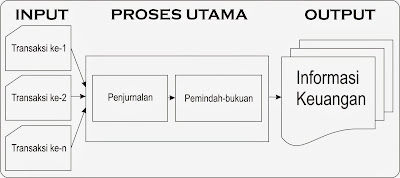
Buku besar ini menampung ringkasan data yang sudah diklasifikasikan, yang berasal dari jurnal.
Setelah data dari jurnal diringkas dalam buku besar, tidak ada lagi proses pencatatan dalam catatan akuntansi yang dilakukan untuk menghasilkan laporan keuangan.


 BUKU PEMBANTU, BUKU BESAR, REKENINGKARAKTERISTIK BUKU BESAR DAN BUKU PEMBANTU

Buku besar (general ledger) merupakan kumpulan rekening-rekening neraca dan rugi laba yang digunakan untuk menyortir dan meringkas informasi yang telah dicatat dalam jurnal.
Buku pembantu (subsidiary ledgers) adalah suatu cabang buku besar yang berisi rincian rekening tertentu yang ada dalam buku besar.
Contoh: beberapa buku pembantu sbb:
- Buku pembantu piutang
- Buku pembantu persediaan bahan baku dan penolong
- Buku pembantu mesin dan alat
- Buku pembantu utang
- Buku pembantu biaya overhead pabrik
- Buku pembantu biaya administrasi dan umum
- Buku pembantu biaya penjualan

Apakah rekening itu ?
Rekening adalah judul suatu catatan akuntansi yang umumya berbentuk T, yang dibagi dua bagian, sebelah kiri disebut debit dan sebelan kanan disebut kredit, sebagai alat untuk mengklasifikasikan dan mencatat transaksi berdasar prinsip tata buku berpasangan (double entry bookeeping).
Rekening kontrol
Rekening buku besar yang rinciannya dibuat dalam buku pembantu disebut Rekening Kontrol yaitu; rekening yang dapat digunakan untuk mengawasi saldo-saldo dalam buku pembantu.
Setiap akhir periode (misalnya bulanan) dapat dilakukan pengecekan dengan cara menjumlahkan saldo-saldo dalam buku pembantu dan membandingkannya dengan saldo dalam rekening kontrolnya.
Posting adalah proses sortir dan pemindahan data dari buku jurnal kedalam buku besar dan buku pembantu disebut juga dengan pembukuan

FORMULIR REKENING BUKU BESAR

Di atas sudah disebutkan bahwa rekening buku besar umumnya berbentuk T, yang merupakan catatan akuntansi yang dibagi dua secara vertikal, sebelah kiri disebut debit dan sebelah kanan disebut kredit.
Ada berbagai variasi bentuk formulir rekening buku besar:
1. Rekening dengan debit lebar (wide debit ledger)
2. Rekening biasa (regular ledger)
3. Rekening berkolom saldo di tengah (center balance ledger)
4. Rekening berkolom saldo (balance ledger)
5. Rekening ganda berkolom saldo (doubel ledger with balance ledger)
6. Rekening dengan saldo lama dan saldo baru (old and new balance ledger)

1). Rekening dengan Debit dan Kredit Lebar
Bentuk rekening ini menyediakan kolom “keterangan” pada sebelah debit lebih lebar bila dibandingkan dengan kolom “keterangan” pada sebelah kredit.
Hal ini dilakukan karena penjelasan yang bersangkutan dengan transaksi pendebitan lebih banyak bila dibandingkan dengan penjelasan yang bersangkutan dengan traksaksi pengkreditan, dan jika penentuan saldonya perlu dilakukan secara periodik.

2). Rekening Biasa
Bentuk rekening ini sangat luas digunakan.
Rekening ini mempunyai kolom “keterangan” yang sama lebar untuk sebelah debit maupun sebelah kredit.
Umumnya rekening buku besar menggunakan bentuk rekening ini.
Buku pembantu yang menggunakan bentuk rekening ini adalah buku pembantu piutang dan buku pembantu utang

3). Rekening Berkolom Saldo di Tengah
Bentuk rekening ini digunakan jika diperlukan informasi saldo rekening setiap saat, baik saldo debit maupun saldo kredit dan diperlukan penjelasan yang relatif sama banyaknya baik untuk transaksi pendebitan maupun transaksi pengkreditan.
Kolom saldo diletakkan ditengah-tengah rekening.
Rekening pembantu piutang dan utang umumnya menggunakan bentuk formulir seperti ini.

4). Rekening Berkolom Saldo
Bentuk rekening ini digunakan jika diperlukan penjelasan yang banyak, baik untuk transaksi pendebitan maupun transaksi pengkreditan, dan jika diperlukan informasi saldo berjalan setiap saat (maksudnya selalu di tampilkan jumlah nominal dalam saldo setiap terjadi transaksi).
Untuk menunjukkan apakah saldo yang tercantum dalam kolom “saldo” merupakan saldo debit atau saldo kredit, ada dua cara merancang kolom saldo tersebut (a) dengan mencantumkan kolom D/K untuk memberi tanda D untuk saldo debit dan K untuk saldo kredit di muka angka yang tercantum dalam kolom “saldo” dan (b) dengan membuat kolom saldo debit terpisah dari kolom saldo kredit.
Rekening piutang, utang dan persediaan umumnya menggunakan bentuk formulir ini.

KODE

Kode memudahkan proses pengolahan data karena dengan kode, data akan lebih mudah diidentifikasi.
Contoh: kode untuk karyawan laki-laki diberi kode L, karyawan wanita kode W.
Dalam proses akuntansi kode yang digunakan adalah: angka, huruf atau kombinasi keduanya. Dalam komputer untuk memproses data ada istilah kode: alfabetik (menggunakan huruf), numerik (menggunakan angka), alfanumerik (menggunakan kombinasi huruf dan angka).

Syarat kode yang baik

Faktor-faktor yang perlu dipertimbangkan adalah:
o Kode yang disusun perlu disesuaikan dengan metode proses data.
o Setiap kode harus mewakili hanya satu item sehingga tidak membingungkan
o Kode ayng disusun harus memudahkan pemakai untuk mengingatnya
o Kode yang disusun harus fleksibel, dalam arti memungkinkan dilakukan perluasan tanpa perubahan menyeluruh.
o Setiap kode yang disusun harus fleksibel, dalam arti memungkinkan dilakukan perluasan tanpa perubahan menyeluruh.
o Setiap kode harus menggunakan jumlah angka atau huruf yang sama
o Kode yang panjang perlu dipotong-potong (chunking) untuk memudahkan mengingat, Misalnya: kode 60662582549 dapat dibuat 606-258-259.
o Dalam kode yang panjang perlu diberi kode yang merupakan check digit, yaitu untuk mengecek kebenaran kode.

MACAM – MACAM KODE

Kode dapat dibuat dalam berbagai struktur kode yang berbeda. Setiap struktur mempunyai kelebihan dan kelemahan. Oleh karena itu perlu suatu struktur kode yang sesuai sehingga tujuan pemberian kode dapat tercapai.
Berikut ini macam-macam kode yang dapat digunakan:
1. Kode Urut Nomor
Kode yang disusun urut nomor. Agar setiap kode mempunyai jumlah angka (digit) yang sama perlu direncakan dulu jumlah digitnya, misal jumlah digitnya sebanuyak empat angka maka kodenya akan dimulai dengan 0001 dan diakhiri 9999.
Kode urut ini sederhana, tetapi tidak memenuhi persyaratan fleksibilitas. Sebaiknya kode urut ini digunakan untuk memberi nomor (kode) dokumen atau bukti transaksi.
2. Kode Kelompok
Kode kelompok membagi data ke dalam kelompok tertentu. Tiap kelompok akan diberi kode dengan angk, sehingga masing-masing posisi angka kode mempunyai arti. Lebih lengkap lihat kode rekening-2.
3. Kode Blok
Dalam kode blok, setiap kelompok data diberi kode dalam blok nomor tertentu. Cara pemberian kode ini dapat memenuhi persyaratan fleksibilitas sehingga dapat digunakan untuk pemberian kode pada rekening. Lebih lengkap lihat kode rekening-rekening.
4. Kode Desimal
Setiap kelompok data akan diberi kode 0 sampai 9. Oleh karenanya pengelompokkan data harus dilakukan maksimum dalam sepuluh kelompok.
Agar kode desimal ini dapat digunakan untuk pengelompokkan data yang luas , dapat disusun kelompok-kelompok yang bertingkat. Lebih lengkap lihat kode rekening-2.
5. Kode Mnemonic
Merupakan singkatan dari karakteristik data. Misal, pabrik sepatu, persediaan sepatu pria ukuran besar dapat dibuatkan kodenya SPB (Sepatu Pria Besar). Bisa juga kode ini disusun dengan kombinasi huruf dan angka, misal sepatu pria dengan nomor 42 diberi kode SP42.
Sebaiknya kode mnemonic ini digunakan bila data atau elemennya (itemnya) tidak terlalu banyak, sehingga tidak menyulitkan pemakainya. Bila terlalu sering perubahan itemnya dan banyak datanya maka pemakai kode akan sulit mengingatnya.
6. Kode Bar
Digunakan untuk industri makanan dan minuman diluar negeri (misal: USA) yang menggunakan Universal Product Code (UPC). Tiap pengusaha makanan dan minuman yang berpartisipasi akan diberikan 10 digit sebagai kode produknya. Lima digit pertama berisi kode perusahaan, lima digit berikutnya berisi kode produk.
Kode bar ini dapat dibaca oleh mesin Automatic Tag Readers, dan langsung diproses di dalam komputer.
Kode iji juga dipakai dalam perpustakaan, dll.

KODE REKENING

Pemberian kode untuk klasifikasi rekening diperlukan karena dapat memudahkan untuk mencari rekening-rekening yang diinginkan. Apabila pembukuan dilakukan dengan mesin maka kode ini tidak dapat dihindarkan dan menjadi sangat penting dan menjadi sangat penting.
Kode rekening harus disusun secara konsisten.
Ada beberapa cara yang dapat digunakan untuk dalam memberikan kode yaitu dengan angka, huruf ataupun kombinasi keduanya. Tidak memandang cara mana yang digunakan, kode yang diberikan harus dapat memenuhi syarat-syarat sbb:
a. Memungkinkan adannya perluasan rekening tanpa harus mengadakan perubahan kode.
b. Harus mudah diingat
c. Memudahkan bagi pihak yang menggunakan.
Berikut uraian tentang penggunaan Kode Kelompok, Blok dan Kode Desimal untuk memberi kode rekening sbb:

1. Kode Kelompok (Group Code)
Kode kelompok mempunyai sifat-sifat khusus sbb:
a. Posisi masing-masing angka mempunyai arti di mana angka paling kiri adalah kode kelompok dan angka paling kanan kode jenis rekening.
b. Kode kelompok akan terdiri dari angka-angka yang sudah diperkirakan terlebih dahulu.
c. Setiap kode dalam klasifikasi menggunakan jumlah angka yang sama.
d. Jika terjadi penambahan kelompok rekening, dpat dilakukan dengan mengubah angka paling kiri.
Misalnya, klasifikasi rekening akan diberi kode yang terdiri dari 4 angka maka cara memberikan kodenya dapat digambarkan sebagai berikut:

Untuk kelompok-kelompok yang lain dari contoh di muka akan diberi kode dengan cara yang sama seperti yang telah disebutkan di. Apabila ada rekening dalambuku besar yang perinciannya di buat dalam buku pembantu, maka harus dibuatkan kode untuk buku pembantu. Dalam kode kelompok biasanya buku pembantu di buatkan kode angka yang diletakkan di sebelah kanan kode rekeningnya.

2. Penggunaan Kode Kelompok untuk Pengawasan
Apabila informasi akuntansi dipakai untuk mengukur prestasi maka digunakan akuntansi pertanggungjawaban. Yang dimaksud dengan akuntansi pertanggungjawaban adlah suatu sistem akuntansi yang disusun sedemikian rupa sehingga informasi yang dihasilkan menunjukkan tingkat kegiatan yang dikaitkan dengan tanggungjawab orang atau bagian tertentu.
Pusat pertanggungjawaban ini dapat dibedakan menjadi:
a. Pusat pertanggungjawaban Biaya
Yaitu unit organisasi yng dinilai atas dasar biaya yang menjadi tanggungjawabnya, misal bagian produksi.
b. Pusat pertanggungjawaban Pendapatan
Yaitu unit organisasi yang dinilai atas dasar pendapatan yang menjadi tanggungjawabnya, misal bagian Pemasaran.
c. Pusat pertanggungjawaban Laba
Yaitu unit organisasi yang dinilai atas dasar laba yang menjadi tanggungjawabnya, misalnya anak perusahaan atau devisi perusahaan.
d. Pusat pertanggungjawaban Investasi
Yaitu unit orgaisasi yang dinilai atas dasar laba yang menjadi yang menjadi tanggungjawabnya diaktikan denganinvestasinya, misalnya divisi perusahaan.
Untuk melakukan penilaian prestasi, digunakan anggaran sebagai dasar penilaian. Anggaran ini disusun untuk setiap pusat pertangungjawaban. Agar pencatatan transaksi dapat dikaitkan dengan pusat pertanggungjawaban, disusun kode rekening sedemikain rupa. Biasanya kode rkening ini menggunakan kelompok.
Berikut contoh kode untuk unit pertanggungjawaban dibuat sbb:

3. Kode Blok (Blok Code)
Dalam cara ini juga dilakukan klasifikasi seperti yang dilakukan dalam kode kelompok.
Kode yang diberikan kepada setiap klasifikasi tidak menggunakan urut-urutan digit seperti dalam kode kelompok, tetapi dengan memberikan satu blok nomor untuk setiap kelompok.
Jadi disini kode akan diberikan pada setiap kelompok, dimulai angka tertentu dan diakhiri dengan angka tertentu yang merupakan satu blok nomor kode.
Sebagai contoh penggunaan kode blok, sbb:

Kelompok Kode Blok
Aktiva 100 – 199
Utang 200 – 249
Modal 250 – 299
Penghasilan 300 – 399
Biaya Usaha 400 – 899
Pendapatan dan Rugi Laba di Luar Usaha 900 – 999

SUSUNAN BUKU BESAR DAN PEMBANTU

Buku besar dan buku pembantu dapat disusun sesuai dengan besar kecilnya perusahaan, jumlah pegawai bagian akuntansi dan susunan organisasinya.
Berikut contoh susunan buku besar dan pembantu untuk perusahaan-2 yang masih kecil sampai yang besar, yaitu:
1 Perusahaan kecil ; transaksi-transaksinya tidak begitu banyak, sehingga penggolongan transaksi-transaksi tersebut juga tidak terlalu banyak maka rekening-rekening yang digunakan semuanya dimasukkan dalam buku besar. Biasanya pemegang bukunya hanya satu orang ataumungkin pemiliknya sendiri yang melakukan pekerjaan pencatatan. Dalam keadaan seperti posting buku besar dilakukan dari buku jurnal.
2 Dalama perusahaan besar, transaksi-transaksi cukup banyak dan perlu dilakukan penggolongan yang cukup terinci akan memerlukan jumlah rekening yang cukup besar. Karena jumlah rekeningnya cukup besar, maka beberapa rekening yang perlu dibuatkan rincian akan dibuatkan buku pembantu. Pegawai yang mengerjakan buku pembantu akan tergantung pada jumlah pegawai yang ada di bagian akuntansi dan juga struktur organisasinya. Kalau pegawainya satu orangmaka bukubesar dan buku pembantu dikerjakan oleh orang ayng sama.
“Posting ke buku besar dan buku pembantu biasanya dilakukan dari buku jurnal.” Tetapi apabila pegwai bagian akuntansi lebih dari saut orang maka pengerjaan buku pembantu dapat diserahkan kepada pegawai lain atu bisa juga buku pembantu diserahkan kepada pegawai alin atau bisa juga buku pembantu dikerjakan oleh seksi-seksi yang berbeda. Dalam keadaan seperti ini buku besar diposting dari bukujurnal (secara periodik) dan buku pembantu diposting dari jurnal atau langsung dari dokumen (bukti) transaksi.
3 Apabila suatu rekening banyak sekali, misalnya piutang, maka dapat dibuatkan buku rekening kontrol dan masing-masing rekening kontrol ini dibuatkan buku pembantu. Dalam keadaan ini ada 3 buku yaitu: buku besar, buku rekening kontrol dan buku pembantu.
Pemisahan pekerjaan dan posting dilakukan dengan cara sebagai berikut: Buku besar dan buku rekening kontrol pengerjaannya dipisahkandari seksi yang mengerjakanbuku pembantu. Posting ke buku pembantu dilakukan dari bukti-bukti transaksi.

KODE BUKU PEMBANTU

Buku pembantu merupakan kumpulan kumpulan rekening-rekening yang merupakan rincian dari suatu rekening dalam buku besar.
Untuk mempermudah pembukuan, rekening-rkening buku pembantu akan diberi kode.
Pada umumnya kode untuk rekening bukupembantu diletakkan di belakang angka kode rekening buku besarnya.
Kode buku pembantu ini dapat di buat dengan cara yang sama untuk kode blok maupun untuk kode kelompok.

Misalnya, buku pembantu rekening Biaya Produksi Tidak Langsung Departemen Produksi adalah sbb:

Upah Tidak Langsung No. Kode
Pengawas 01
Inspeksi 02
Idle Time 03
Perbaikan Produk 04
Lembur 05
Bahan Penolong
Bahan – A 06
Bahan – B 07
Bahan – C 08
Biaya Produk Lain No. Kode
Bahan bakar 09
Suplies 10
Listrik 11
PPh Karyawan 12
……..dan seterusnya…. …dst…

Dalam contoh diatas, kode rekening buku pembantu dibuat dengan dua angka sehingga kalau digabungkan dengan rekening kontrolnya maka akan kode untuk masing-masing rekeningnya sbb:

Rekening Kode
Pengawas 5211-01
Inspeksi 5211-02
Idle Time 5211-03
Perbaikan Produk 5211-04
Lembur 5211-05
……..dan seterusnya…. …dst…

SOAL:
1. Apa yang dimaksud dengan rekening buku besar ?
2. Mengapa rekening buku besar tertentu memerlukan rekening pembantu ? Berikan contohnya.
3. Sebutkan jenis-jenis format rekening.
4. Sebutkan keunggulan dan kelemahan masing-masing jenis format rekening tsb.
5. Jelaskan kelemahan sistem pemberian kode rekening angka urut, beri contohnya.
6. Jelaskan kelemahan sistem pemberian kode rekening blok, beri contohnya.
7. Jelekaskan kelemahan sistem pemberian kode rekening kelompok, beri contohnya.

Sumber: Sistem Akuntansi, Mulyadi, Salemba Empat
PASAR MODAL INVESTASI BERKEMBANG

Pada era globalisasi saat ini, dimana hambatan-hambatan perekonomian semakin pudar, peralihan arus dana dari pihak yang surplus kepada yang defisit akan semakin cepat dan tanpa hambatan. Pasar Modal sebagai pintu investasi terhadap aliran dana dari pihak yang kelebihan kekayaan (surplus) kepada pihak yang kekurangan dana (defisit) berperan sebagai lembaga perantara keuangan. Investor disini adalah pihak yang surplus dalam kaitannya dengan keuangan.

Siapakah pihak-pihak surplus ini? Dalam kaitannya dalam investasi dan sumber dana yang digunakannya, investor dapat dibagi. Pertama, adalah investor domestik yaitu adalah investor yang berasal dari dalam negeri yang menyusun portofolio asetnya di pasar modal dalam negeri. Kedua adalah investor asing, yaitu investor yang memiliki sejumlah dana dari luar negeri yang menyusun portofolio asetnya pada sejumlah negara yang berbeda.

Investasi asing yang datang ke negara-negara lain sebenarnya memiliki motif klasik yang meliputi, motif mencari bahan mentah atau sumber daya alam, mencari pasar baru dan meminimalkan biaya. Dari motif klasik tersebut kadangkala investor memiliki motif lain yaitu motif mengembangkan teknologi. Investor menyalurkan dananya ke negara lain biasanya tidak hanya membawa satu motif saja tetapi bisa karena beberapa motif sekaligus.

Paling tidak ada empat cara investor dapat masuk ke suatu negara: distressed asset investment, strategic investment, direct investment dan portfolio investment. Distressed asset investment adalah investasi yang dilakukan untuk mendapatkan kepemilikan atau membeli hutang suatu perusahaan dalam kesulitan keuangan. Kedua, strategic investment secara umum investor asing mengakuisisi perusahaan yang memiliki pangsa pasar cukup luas dan berada dalam segmen bisnis serta faktor lokasi yang mendukung strategi ekspansi perusahaan investor. Ketiga yakni investasi langsung (direct investment) biasanya berlangsung pada sektor yang belum begitu berkembang, misalnya pembangunan yang sarat teknologi atau pembangunan di sektor otomotif, biasanya perusahaan. Keempat adalah portofolio investment yaitu investasi dalam surat hutang dan saham di pasar modal.

Portofolio investment inilah yang selama ini menjadi perhatian banyak praktisi di bidang pasar modal. Mengapa demikian? Karena jenis investor ini merupakan yang paling cepat memindahkan eksposurnya di suatu negara jika terjadi gejolak (politik, ekonomi, kurs) yang diintrepretasikan sebagai ketidakpastian. Mereka juga adalah investor yang memiliki pilihan paling luas dibanding ke tiga jenis investor di atas. Sehingga jika ada kejadian tertentu baik secara makro, sekoral ataupun regulasi pemerintah, maka investor ini adalah yang lebih rentan dan sensitif terhadap refleksi atas informasi tersebut. Besarnya nilai investasi asing yang masuk atau keluar, praktis juga akan mempengaruhi pasar secara keseluruhan akibat adanya volume transaksi yang besar.

Peranan modal asing dalam pembangunan negara telah lama diperbincangkan oleh para ahli ekonomi pembangunan. Secara garis besar menurut Chereney dan Carter yaitu pertama, sumber dana eksternal (modal asing) dapat dimanfaatkan oleh emerging country sebagai dasar untuk mempercepat investasi dan pertumbuhan ekonomi. Kedua, pertumbuhan ekonomi yang meningkat perlu diikuti dengan perubahan struktur produksi dan perdagangan. Ketiga, modal asing dapat berperan penting dalam mobilisasi dana maupun transformasi struktural. Keempat, kebutuhan akan modal asing menjadi menurun segera setelah perubahan struktural benar-benar terjadi (meskipun modal asing di masa selanjutnya lebih produktif).

EMERGING MARKET IN EMERGING COUNTRY

Indonesia sempat mengalami kehancuran ekonomi yang selama ini telah dibangun melalui sendi-sendi kebijakan orde baru mulai merangkak kembali menyusun fondasi perekonomiannya. International Financial Corporation (IFC) mengkaitkan klasifikasi bursa saham dengan klasifikasi negara. Jika negara tersebut masih tergolong sebagai negara berkembang, maka pasar di negara tersebut juga dalam tahap berkembang, meskipun bursa sahamnya berfungsi penuh dan diatur secara baik.

Pasar modal berkembang dapat diidentifikasi melalui suatu negara, apakah negara tersebut merupakan negara maju atau tergolong negara berkembang. Indikatornya adalah pendapatan perkapita dari suatu negara, biasanya yang termasuk dalam negara berpenghasilan rendah sampai menengah. Namun karakteristik yang paling mencolok adalah dilihat nilai kapitalisasi pasarnya yaitu banyaknya perusahaan yang tercatat, kumulatif volume perdagangan, keketatan peraturan pasar modal, hingga kecanggihan dan kultur investor domestiknya.

Konsekuensi pasar modal berkembang adalah nilai kapitalisasi pasarnya yang kecil. Ukuran suatu kapitalisasi pasar biasanya dilihat dari rasio perbandingan dengan nilai produk domestik bruto suatu negara. Selain itu konsekuensi lainnya adalah terdapatnya volume transaksi perdagangan yang tipis (thin trading) yang disebabkan oleh ketidaksingkronan perdagangan (non-syncronous trading) di pasar. Perdagangan yang tidak singkron disebabkan oleh banyaknya sekuritas yang teracatat tidak seluruhnya diperdagangkan, artinya terdapat beberapa waktu tertentu dimana suatu sekuritas tidak terjadi transaksi (Hartono, 2003).

Indonesia yang sampai saat ini masih tercatat di IFC masih sebagai negara berkembang dengan iklim investasi terburuk di regional Asia Timur. Walaupun dengan catatan seperti itu, pada kenyataannya kita masih dilirik oleh investor asing. Kenyataannya bahwa terdapat perusahaan-perusahaan nasional dengan notabene berada di sektor strategis negara, ditawar oleh beberapa institusi asing melalui akuisisi saham. Terdapatnya aliran dana masuk sebagai investasi yang pada umumnya merupakan penanaman modal asing seharusnya bisa menjadi pendongkrak perekonomian secara makro.

Alasan utama investor asing memindahkan dananya ke negara berkembang adalah karena negara berkembang memiliki potensi-potensi usaha yang belum tergali seluruhnya, seperti pada motif klasik investasi ke negara lain. Michael Fairbanks dan Stace Lindsay konsultan senior pada Monitor Company mengemukakan tujuan investor asing datang ke negara-negara miskin yaitu biasanya hanya melihat kesempatan untuk menarik sumber daya alam , upah kerja murah dan sebagai sasaran produk atau jasa yang tidak berkualitas bagus.

Namun terdapat alasan lain yang mendampingi motif tersebut, yaitu perbedaan yang mencolok dengan negara maju. Jika kita gunakan pendekatan daur hidup usaha maka negara berkembang masuk dalam kategori bertumbuh (growth) dibanding negara maju yang masuk dalam kategori matang (mature). Artinya bahwa terdapat daya tarik dari pertumbuhan ekonomi yang tinggi yang tentu saja disertai oleh return yang tinggi pula, karena pertumbuhan ekonomi merupakan indikator agregat dari industri di suatu negara. Misalnya bisnis telekomunikasi selular di Indonesia yang tergarap secara padat baru di Pulau Jawa saja, sedangkan di luar itu masih berpotensi tinggi untuk dijadikan pangsa pasar baru.

PERAN PEMERINTAH DAN INVESTOR DOMESTIK DI PASAR MODAL BERKEMBANG

Mark Mobius praktisi dan ahli di industri investasi internasional mengemukakan bahwa dengan diperkenalkannya investor asing ke pasar tentu saja berfungsi sebagai katalis, yang mendorong investasi lokal. Modal asing yang masuk ke negara tertentu memungkinkan bisnis di negara tersebut untuk tumbuh dengan laju yang lebih cepat dibandingkan jika hanya memobilisasi sumber daya domestik.

Hanya saja arus uang yang berasal dari portofolio investment seringkali dikhawatirkan hanya aliran uang panas dari negara lain. Aliran dana yang sering dikenal sebagai capital fight ini dipandang oleh pemerintah sebagai investasi yang spekulatif, tidak dapat diandalkan dan cenderung sarat akan kegiatan ambil untung (profit taking) di pasar modal. Pada tahap selanjutnya dana seperti ini akan menimbulkan ketidakstabilan ekonomi domestik.

Permasalahannya yang selalu menjadi momok di pasar modal ini sebenarnya telah banyak disuarakan oleh para ekonom, praktisi dan regulatori dalam industri ini. Hanya saja kita hanya seperti mendengar suatu informasi yang masuk dari telinga kiri keluar dari telinga kanan. Permasalahannya adalah untuk membuat kualitas aliran dana investasi tersebut bukan kuantitas aliran dananya. Kualitas investasi adalah jumlah dana yang diinvestasikan secara jangka panjang yang digunakan untuk membangun sektor riil.

Secara sederhana adalah dengan menjaga suatu kestabilan ekonomi makro (misalnya inflasi terkendali, ekonomi bertumbuh, dsb), salah satu cara untuk mewujudkannya yaitu dengan menciptakan suatu sistem pasar yang adil dan kompetitif. Kompetitif dan adil artinya bahwa tidak ada pihak yang diuntungkan secara berlebih akibat adanya informasi yang bias dan sebaliknya. Sebagai contoh adanya pungutan liar yang marak di negara kita yang dilakukan oleh oknum yang terjaring dalam suatu sindikasi tertentu, dengan membayar pungutan tersebut misalnya, perusahaan diperlancar dalam pengurusan perijinan dibanding perusahaan yang tidak melakukan hal itu. Pungutan liar juga mengandung ketidakpastian harga yang tinggi karena tidak terdapat standar yang jelas dan dilakukan secara ilegal. Pungutan liar dapat dikategorikan sebagai biaya akibat beban risiko yang menyebabkan biaya produksi lebih tinggi.

Douglass North mengemukakan biaya transaksi banyak berhubungan dengan kinerja ekonomi keseluruhan, semakin rendah biaya transaksi maka suatu negara akan semakin mengalami pertumbuhan ekonomi yang dapat dipertahankan. Secara spesifik, Gayle P. W. Jackson dalam artikelnya yang berjudul Pemerintahan untuk Pasar Modern mengemukakan bahwa untuk mengurangi ketidakpastian akibat biaya transaksi dapat dilakukan dengan meliputi, sistem kepemilikan yang jelas, penggunakan standar, sumberdaya yang beraneka dan meningkat, regulator yang ketat, memiliki basis data dan menjamin kelancaran penyebaran informasi sehingga terjadi iklim yang kompetitif untuk mengurangi informasi yang asimetris.

Sumber: Mobius on Emerging Market, 1998

Peran pemerintah sebagai fungsi regulator tidaklah cukup karena secanggih dan seketat apapun regulasi bila tidak dilakukan dengan kesadaran (awareness) yang tinggi pastinya akan berjalan setengah-setengah dan berikutnya setiap pelaku akan selalu mencari celah dari regulasi tersebut. Pemerintah layaknya juga harus dapat peran sebagai guarantor yang memberikan jaminan kepada investor baik domestik maupun asing. Jaminan kepastian ekonomi tidak lah cukup, pemerintah entah bagaimana caranya harus bisa memberikan kepastian hukum dan kepastian kondisi politik. Karena dua faktor tersebut juga berkaitan erat dengan faktor kultur sumber daya manusia.

Pernak-pernik utopis yang selama ini dijadikan kampanye secara besar-besaran oleh pemerintah seharusnya mulai benar-benar dijalankan. Harapannya adalah dapat terjadinya efek merembes kebawah (trickle down effect) yaitu dengan merubah kultur, tingkah laku dan perilaku pemerintah yang memberikan sokongan moral ke masyarakat. Tetapi hal ini tidak serta merta dapat berhasil dengan sendirinya, pemerintah juga harus bisa membimbing masyarakat untuk berani menjadi invetor domestik sehingga terjadi suatu gerakan dari bawah ke atas (bottom up).

Pasar modal seperti ini memiliki kecenderungan return tinggi tetapi tinggi pula risikonya. Momentum aliran dana asing selama ini yang menghiasi pasar modal Indonesia sebaiknya juga disambut dengan aliran dana domestik untuk dapat meningkatkan kapitalisasi pasar. Dengan cara seperti itu peran pasar modal sebagai penggerak roda pembangunan dan peningkat kesejahteraan masyarakat dapat terwujud. Pasar modal tidaklah hanya dikuasai oleh satu atau dua kelompok saja tetapi merupakan sebuah sistem yang terintegrasi untuk bergerak bersama-sama antara pemerintah, pelaku bisnis, dan masyarakat.

DESAIN JARINGAN PADA LINGKUNGAN YANG TIDAK PASTI

Desain Jaringan Pada Lingkungan Yang Tidak Pastian, Dalam tiap perusahaan, rantai pasokan mencakup seluruh fungsi yang terlibat dalam pemenuhan permintaan konsumen (pengembangan produk, pemasaran, operasi, distribusi, keuangan, customer service). Jaringan rantai pasokan suatu perusahaan mengalami fluktuasi dalam permintaan, harga, rata-rata tukar, dan lingkungan kompetitif.

DESAIN JARINGAN PADA LINGKUNGAN YANG TIDAK PASTIKetidak-pastian permintaan dan harga akan mempengaruhi keseimbangan antara portofolio jangka pendek dan jangka panjang. Oleh karena itu, ketidak-pastian dalam hal permintaan, penawaran, harga, keuangan, harus diperhatikan untuk membuat keputusan dalam desain jaringan.

Untuk mengevaluasi keputusan desain jaringan (network design) di bawah ketidak-pastian terdapat beberapa metode antara lain:
  • Analisis Discounted Cash Flow
  • Binomial Representation
  • Decision Tree (Pohon Keputusan)
Dampak ketidak-pastian pada keputusan desain jaringan
Keputusan desain rantai pasokan mencakup investasi dalam jumlah dan ukuran pabrik, jumlah truk, jumlah gudang. Keputusan ini tidak bisa dengan cepat diubah dalam waktu singkat, sehingga sangat memerlukan fleksibilitas dalam penetapan keputusan tersebut.

Analisis Discounted Cash Flow
Keputusan rantai pasokan ditetapkan untuk jangka yang panjang, sehingga harus dievaluasi sebagai rangkaian arus kas pada periode tertentu. Discounted Cash Flow Analysis mengevaluasi nilai sekarang (present value) dari tiap arus kas di masa mendatang, yang memungkinkan manajer untuk membandingan arus-arus kas tersebut.

Binomial Representation
  • Periode 1: P+u, P-d
  • Periode 2: P+2u, P+u-d, P-2d
  • Periode 3: P+3u, P+2u-d, P+u-2d, P-3d
  • Periode 4: P+4u, P+3u-d, P+2u-2d, P+u-3d, P-4d
  • P+tu-(T-t)d, for t=0, 1, …, T
Decision Tree
Decision Tree (Pohon Keputusan) adalah perangkat grafis yang digunakan untuk mengevaluasi keputusan-keputusan di bawah ketidak-pastian.

Mengevaluasi keputusan desain jaringan menggunakan Decision Tree, yaitu:
  1. Manajer harus membuat banyak keputusan yang berbeda ketika mendesain sebuah jaringan rantai pasokan
  2. Banyak di antaranya bersifat jangka panjang atau kurang fleksibel dan jangka pendek atau lebih fleksibel
  3. Apabila ketidak-pastian diabaikan, pilihan jangka panjang cenderung akan dipilih karena secara umum lebih murah.
  4. Keputusan seperti itu berpotensi merugikan, karena harga di masa mendatang sangat mungkin berbeda dari hasil taksiran atau peramalan yang dilakukan perusahaan.
  5. Decision tree digunakan sebagai alat evaluasi pengambilan keputusan pada ketidak-pastian
Metodologi analisis decision tree secara ringkas sebagai berikut:
  1. Mengidentifikasi durasi dari tiap periode (sebulan, kwartal, dst) dan banyaknya periode T berakhir dimana keputusan akan dievaluasi.
  2. Mengidentifikasi faktor-faktor seperti permintaan, harga dan nilai tukar, yang fluktuasinya akan dipertimbangkan setelah periode-periode T.
  3. Mengidentifikasi representasi ketidak-pastian untuk masing-masing faktor, yang menentukan apa yang digunakan untuk distribusi model ketidak-pastian.
  4. Mengidentifikasi discount rate periodik k untuk setiap periode.
  5. Merepresentasikan decision tree dengan negara yang digambarkan pada tiap periode seperti juga transisi probabilitas antara negara-negara pada periode yang berhasil.
  6. Mulai dari periode T, kembali ke periode 0, untuk mengidentifikasikan keputusan optimal dan arus kas pada tiap langkah. Setiap arus kas pada tiap langkah dalam suatu periode tertentu harus didiskontokan kembali ketika termasuk dalam periode sebelumnya.
Pembuatan keputusan desain jaringan rantai pasokan dalam ketidak-pastian, yaitu:
  1. Mengkombinasikan perencanaan strategis dan perencanaan kkeuangan selama pembuatan desain jaringan
  2. Menggunakan beberapa pengukuran (multiple metrics) untuk mengevaluasi jaringan rantai pasokan.
  3. Menggunakan analisis keuangan sebagai suatu input dalam pembuatan keputusan, bukan sebagai proses pengambilan keputusannya sendiri.
  4. Menggunakan estimasi bersamaan dengan analisis sensitivitas.


Referensi :
Chopra, Sunil & Peter Meindl. 2007. Supply Chain Management: Strategy, Planning & Operations, 3rd Edition. Pearson Prentice Hall.